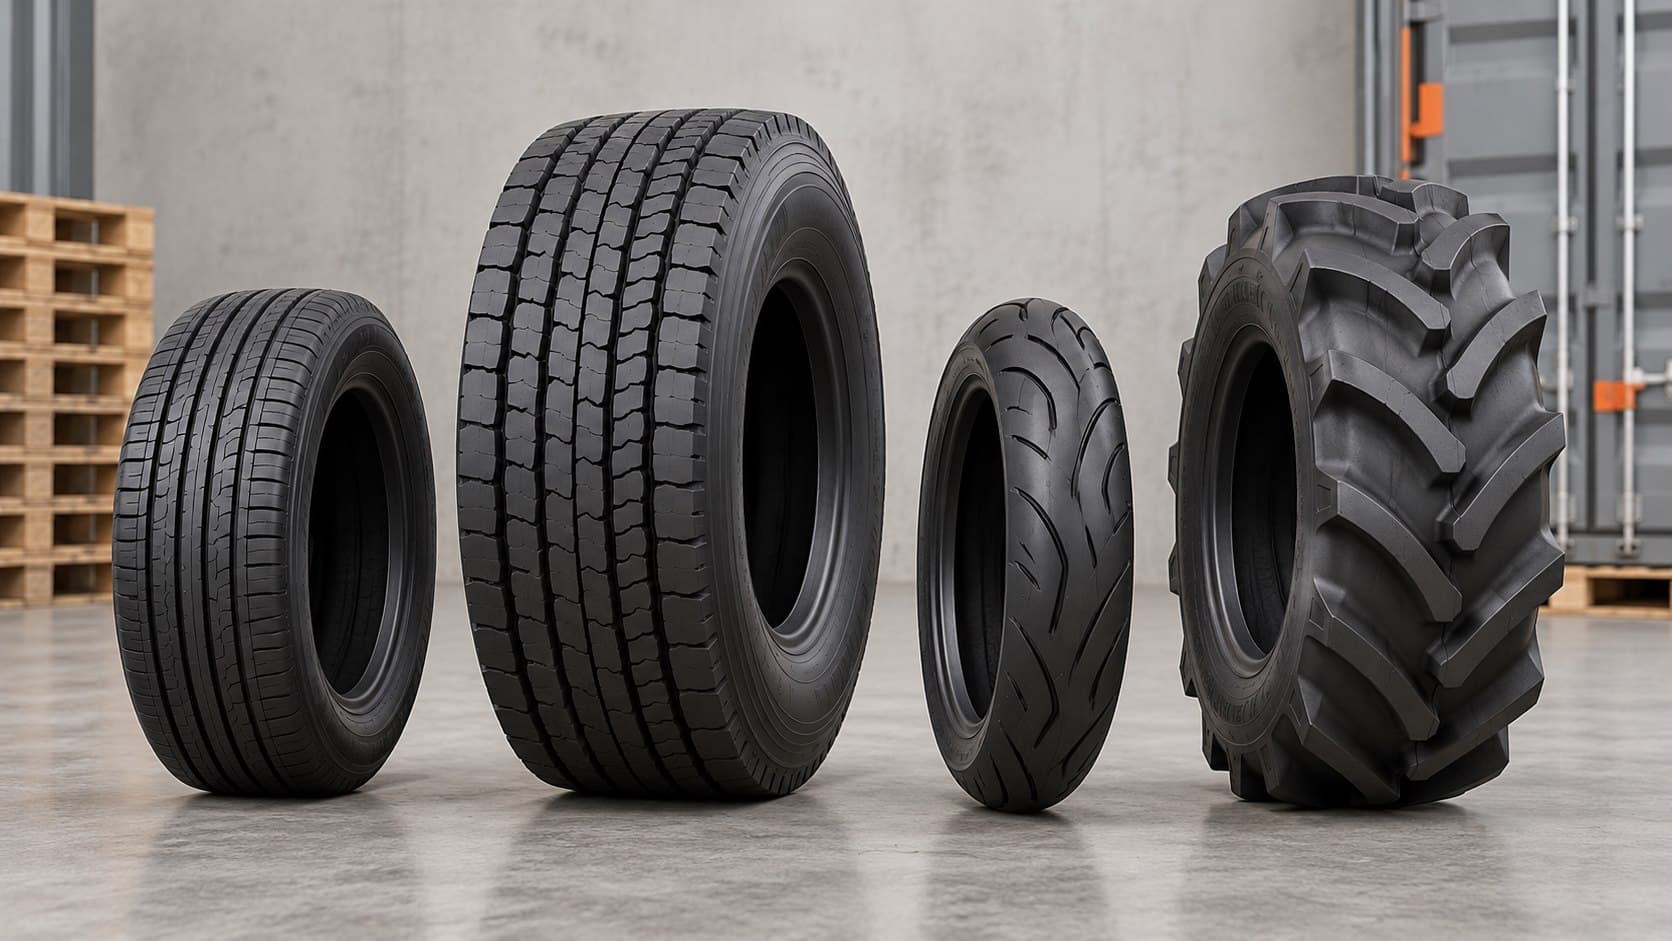
都叫轮胎,车型和用途一变,HS和认证可能一起变
中国轮胎厂收到海外询盘时,买方常先给尺寸、花纹、数量和FOB目标价。205/55 R16、315/80 R22.5或12R22.5可以帮助识别规格,却不能单独决定中国HS、目的市场法规和报价成本。订单进入生产前,还要确认用途、车辆类别、结构、载重指数、速度级别、目的国家,以及工厂现有认证和胎侧模具能否覆盖本票产品。
本页重点讨论中国生产的新充气橡胶轮胎。翻新胎和旧胎转入4012等其他税则与监管路径;实心胎、内胎、轮辋、橡胶原料和半成品也不能套用本页结论。工厂能够生产这条轮胎,不等于它可以直接进入所有海外市场。
乘用车轮胎
重点从4011100000核对,并结合结构、规格、速度级别、载重指数和目的市场要求判断。
客车或货车轮胎
重点从401120方向核对;2026中国十位税号继续按断面宽度等条件细分,欧盟贸易救济还要看LI是否超过121。
摩托车轮胎
重点从4011400000核对,目的市场法规不能直接复制乘用车胎要求。
农业或林业机械轮胎
重点从401170方向核对,并继续区分人字形或类似胎面与其他胎面。
工程及非公路轮胎
重点从401180方向核对,最终编码与辋圈尺寸、胎面形态和真实用途有关。
翻新胎、旧胎及其他商品
不属于本页新胎主线,应根据真实加工状态、用途和目的国限制重新判断。
中国出口端到底核哪些手续?
2026年中国税则下,机动小客车用新充气轮胎重点为4011100000;客车或货车轮胎在401120方向下,现行十位商品编号重点区分断面宽度达到30英寸与其他情形,不能继续复制旧年份以子午线和非子午线拆分的十位编码。摩托车胎重点为4011400000,自行车胎为4011500000;农林机械胎、工程机械胎和其他新胎还要沿401170、401180和401190下的现行本国子目继续细分。最终申报应回到用途、型号、辋圈尺寸、断面宽度、胎面花纹、品牌及当期规范申报要求。
商务部、海关总署公告2025年第89号公布的《出口许可证管理货物目录(2026年)》中,截至本页核对日期未见普通新充气轮胎列入一般出口许可证管理。这是2026现行目录判断,不应表述为轮胎永远不需要出口许可证;实际仍要以最终十位HS、货物属性和报关时监管参数复核。对常见新胎编码的当前出口侧参数,也不宜把进口侧监管条件字母直接解释成出口法定检验。
机动车辆轮胎现行CCC实施规则为CNCA-C12-01:2024,自2025年1月1日起实施,覆盖新的轿车、载重汽车和摩托车充气轮胎,不适用于翻新胎及专为竞赛设计的轮胎。中国CCC与欧盟E-mark、美国DOT或沙特技术要求不是同一套制度。按照强制性产品认证现行规则,按外贸合同专供出口的产品存在专门适用边界;如出口剩余产品转为境内销售,则不能把出口专供安排直接当作国内销售豁免,应在进入国内市场前核对CCC要求。
轮胎不是做一个认证就能卖全球
目的市场应在报价、开模和生产排期之前确认。欧盟及采用UNECE规则的市场可能涉及UN R30、R54、R117和当地型式批准;美国侧重点是适用FMVSS、自我认证、制造商与工厂识别、DOT标识和TIN;沙特等海湾市场还可能涉及GCC或本国技术法规、产品登记和能效标签。E-mark不能替代DOT,DOT也不能替代沙特或其他国家的合格评定。
非洲、东南亚及其他市场也不能只问一句“是否需要CoC”。不同国家可能采用PVoC、装运前检验、型式认证、产品注册、标签或其他技术法规,且实施机构、范围和过渡期会变化。客户给出准确目的国、轮胎用途和规格后,再按当地官方制度逐项核对。
欧盟及UNECE体系
按C1/C2/C3、产品用途和规格核对R30、R54、R117、E-mark及市场标签。
美国
按轮胎类别核对FMVSS 139或119,并落实NHTSA制造商信息、DOT与TIN。
GCC和沙特
海湾国家要求不能一概而论;沙特轮胎能效标签和产品登记应按SASO当期规则办理。
其他目的市场
按实际国家核对PVoC、CoC、型式认证、标签、检验和装运前要求。
出口欧盟,E-mark、R30、R54、R117和轮胎标签怎么分?
UN R30重点涉及乘用车及其挂车用充气轮胎的型式批准;UN R54重点涉及商用车辆及其挂车轮胎;UN R117则围绕滚动噪声、湿地抓着和滚动阻力等性能要求建立批准规则。具体轮胎可能需要组合适用,并非取得一个笼统的E-mark就自动完成全部欧盟市场义务。
Regulation (EU) 2020/740建立C1、C2和C3轮胎的市场标签框架,信息包括燃油或能源效率、湿地抓着、外部滚动噪声以及适用时的雪地或冰地性能。E-mark型式批准与欧盟轮胎标签解决的是不同问题:前者围绕法规型式批准,后者服务于市场销售和消费者信息,不能互相替代。
出口欧盟等适用市场时,还要核对REACH对轮胎材料和填充油中多环芳烃的限制。这属于材料化学合规,与R30、R54或R117的性能和型式批准不是同一维度,也不应扩大写成全球所有轮胎统一办理REACH。
胎侧永久标识
E-mark、DOT、TIN、规格、载重指数、速度级别等信息可能直接模压在轮胎本体。
市场销售标签
欧盟标签用于展示能效、湿地抓着、噪声及适用的冰雪性能,不等于胎侧认证标识。
2026年欧盟两套轮胎贸易救济,为什么必须看载重指数?
欧盟委员会实施条例(EU) 2026/1540对原产于中国、用于乘用车以及载重指数不超过121的客车或货车新充气轮胎实施最终反倾销措施,产品当前落在欧盟CN 40111000和40112010。最终反倾销税率按生产企业及适用附加代码不同,约为4.3%至45.3%。这是欧盟进口环节的贸易救济税,不是中国出口报关时缴纳的出口关税。
载重指数大于121的公交车或货车轮胎适用另一套现行措施。实施条例(EU) 2025/58和(EU) 2025/61分别延续相关最终反倾销税和反补贴税,产品范围重点涉及CN 40112090及部分翻新轮胎,税额按生产企业和TARIC附加代码区别。由此,不能把“欧盟轮胎反倾销税”写成一个适用于所有轮胎的百分比。
报价前至少应确认产品类别、载重指数、实际中国生产企业、欧盟CN/TARIC代码和当前措施。贸易救济税通常由目的国进口环节承担,却会直接改变客户到岸成本和中国工厂报价。普通原产地证可以证明原产资格或支持优惠税率申报,但不能用来规避针对中国原产轮胎的反倾销或反补贴措施。
LI≤121
乘用车和轻型商用车新胎,重点核对(EU) 2026/1540、生产企业和TARIC附加代码。
LI>121
卡客车新胎及措施覆盖的部分翻新胎,重点核对(EU) 2025/58与2025/61两类税项。
美国DOT为什么不是找机构办一张证书?
美国DOT标识不是第三方机构签发的一张通用证书。轮胎制造商在产品上使用DOT标识,表示其对产品符合适用美国联邦机动车安全标准作出认证,并承担相应合规、记录和召回责任。出口美国前应按产品类别、制造工厂和品牌安排核对NHTSA要求,而不是只向买方索要一张所谓DOT证书。
FMVSS 139重点适用于乘用车等新的径向充气轮胎;FMVSS 119适用于乘用车之外车辆使用的新充气轮胎,包括适用的多用途乘用车、卡车、巴士、挂车和摩托车等。49 CFR Part 574还规定制造商识别与轮胎识别编号TIN的标识和记录要求。DOT、TIN、最大载荷、最大充气压力及其他侧壁信息应在模具和生产阶段落实。
胎侧标识为什么要在生产前确定?
轮胎出口认证经常直接影响模具。目的市场可能要求在胎侧永久呈现认证标识、制造工厂或识别代码、规格、结构、载重指数、速度级别、最大载荷、最大胎压、生产日期和品牌等信息。轮胎已经硫化生产后才发现缺少必要标识,往往不能靠外包装贴纸补救。
接单时应把买方商标、生产企业、认证证书覆盖规格、花纹、胎侧版面、生产日期编码和市场标签放在同一轮评审中。贸易文件上的品牌和型号,也应能够与实物胎侧及认证资料对应。
- 用途和车辆类型
- 规格与结构
- 载重指数和速度级别
- 生产工厂与品牌
- 目的市场认证标识
- 制造日期和追溯信息
- 最大载荷与最大胎压
- 销售标签与产品资料表
HS、出口退税、原产地证和目的国税费为什么要分开算?
中国出口申报先按真实轮胎确定十位HS和规范申报要素。根据国家税务总局当前出口退税率文库及官方查询,常见新充气橡胶轮胎编码当前退税率方向为13%,但企业仍应按最终十位商品编码、纳税人资格、贸易方式和申报时有效退税率文库确认,不把“轮胎13%”宣传成脱离税号的永久结论。2026中国出口税则对本页常见普通新胎未见出口关税安排,特殊商品仍应按最终编码复核。
出口退税率、中国出口关税、目的国普通进口税和贸易救济税是四个不同概念。原产地证可用于证明中国原产、支持目的国清关或符合条件的优惠税率申报,但必须满足对应协定原产规则,也不能改变贸易救济调查认定的真实原产地。先确认产品能够合规进入市场,再测算目的国普通税率、优惠税率和附加贸易救济成本。
出口退税
按中国最终十位HS、企业资格和申报时税务文库确认。
中国出口关税
本页常见普通新胎2026未见出口税率安排,仍按最终编码复核。
目的国进口税
由目的国税则、原产地和进口申报条件决定。
反倾销或反补贴税
属于目的国贸易救济措施,常按产品范围、企业及附加代码区别。
轮胎装柜为什么通常先满体积,而不是先超重量?
普通新充气橡胶轮胎海运通常不按危险货物运输,但仍应结合实际产品、是否附带其他物品、包装和船公司要求确认。轮胎物流中更常见的限制是体积、柜容、装柜方式、混装规格、轮胎变形风险和买方卸货条件,而不是危险品文件。
单条摆放、套装、不同规格混装和柜型选择会影响装载数量及轮胎状态。没有一种套胎方式适合所有规格和客户,装柜前应根据外径、断面宽度、数量、是否允许套装、买方拆套能力及目的港要求做方案,并保留装柜照片和数量记录。
接订单前,客户和工厂先把哪些信息说清楚?
只给尺寸、花纹和目标价,不足以判断轮胎出口可行性。建议在报价、开模和排产前,把商品、目的市场、认证、贸易救济、单证和物流信息集中核对。目的国认证材料是海外市场准入资料,不应全部写成中国海关报关统一必交文件。
商品身份
中文和英文品名、用途、车辆类型、新胎或翻新胎、结构、规格、花纹、载重指数、速度级别及照片。
生产主体
实际生产工厂、品牌、胎侧模具、现有认证、证书覆盖规格和生产日期编码方式。
目的市场
国家和地区、进口商、适用法规、认证组合、标签、产品登记及买方特殊要求。
贸易救济
目的国HS、产品范围、载重指数、生产企业、附加代码及当前反倾销、反补贴或保障措施。
贸易单证
合同、商业发票、装箱单、报关资料、提单信息、原产地证方案和结算条款。
物流条件
数量、包装、是否套装、柜型、装运港、目的港、交货条款和买方卸货方式。
青岛跃海可以协助哪些轮胎出口环节?
青岛跃海可协助梳理轮胎用途、规格、载重指数和中国HS,核对2026出口许可目录、规范申报和出口税务资料,结合目的国家提示E-mark、DOT、GCC、标签及贸易救济核查节点,并协调出口报关、装柜和国际物流。
目的国型式批准、产品登记、标签许可、贸易救济税率和最终进口清关由相应主管机构及当地进口方依法确认。本页税则、出口监管、认证和贸易救济核对时间为2026年10月9日;最终十位HS、退税率、监管条件、证书覆盖范围、企业附加代码和目的市场规则应在接单、生产及出运前按本票再次查询。
常见问题 FAQ
Q01
轮胎出口需要什么手续?
先确认轮胎用途、规格、结构、载重指数和中国HS,再核对2026出口监管、规范申报、出口税务、目的国认证、胎侧标识、标签、贸易救济及运输条件。中国报关手续和目的国市场准入不能互相替代。
Q02
普通新轮胎出口需要出口许可证吗?
截至2026年现行《出口许可证管理货物目录》,未见普通新充气轮胎列入一般出口许可证管理。该结论仍应按最终十位HS和报关时监管参数复核,不能理解为轮胎永久不受任何许可或管制。
Q03
出口轮胎必须办理中国CCC吗?
不能统一回答。机动车辆轮胎属于CCC目录产品,但按外贸合同专供出口的产品存在专门适用边界;出口剩余产品转内销时应重新核对CCC。中国CCC也不能替代目的国E-mark、DOT或SASO等要求。
Q04
有E-mark就能把轮胎卖到所有欧洲国家吗?
不能这样理解。应根据轮胎类别和规格核对R30、R54、R117等适用组合,并继续落实欧盟轮胎标签、材料限制、进口商义务和当期贸易救济措施。
Q05
美国DOT是一张认证证书吗?
不是通常意义上由第三方机构签发的一张通用证书。DOT标识体现制造商对符合适用FMVSS的认证;项目还要落实NHTSA制造商与工厂识别、TIN、侧壁标识、记录和召回责任。
Q06
欧盟对中国轮胎反倾销税是多少?
不能给所有轮胎一个统一数字。2026年乘用车及载重指数不超过121的相关新胎,按企业适用约4.3%至45.3%的最终反倾销税;载重指数大于121的卡客车胎还有另一套按件计征的反倾销及反补贴措施,应核对生产企业和TARIC附加代码。
Q07
轮胎HS编码只看尺寸可以吗?
不可以。尺寸只是产品规格,归类还要确认车辆用途、新胎或翻新胎、结构、胎面、辋圈尺寸、断面宽度和真实产品资料。客货车胎2026现行十位细分也不能照搬旧年份的子午线与非子午线编码。
Q08
轮胎出口退税率是多少?
根据国家税务总局当前出口退税率文库及官方查询,常见新充气橡胶轮胎编码当前退税率方向为13%。企业仍应按最终十位商品编码、纳税人资格、贸易方式及申报时有效退税率文库确认,不能只凭“轮胎”名称申报退税。
Q09
轮胎海运属于危险品吗?
普通新充气橡胶轮胎通常不按危险货物运输,但应结合实货、附件、包装和船公司要求确认。实际物流更常见的问题是体积、套装方式、混装规格、柜容、变形和卸货条件。
Q10
原产地证能降低欧盟对中国轮胎的反倾销税吗?
普通原产地证不能改变真实原产地,也不能规避针对中国原产轮胎的贸易救济措施。其作用主要是证明原产、支持清关或在满足协定原产规则时申请普通优惠税率。
官方参考信息
税则、出口许可、CCC、目的市场认证、贸易救济和出口税务核对时间:2026年10月9日。最终十位HS、规范申报要素、监管条件、退税率、证书覆盖规格、企业附加代码和目的国市场规则具有动态性,正式报价、生产、装运和申报前应按本票再次查询。
- 国务院关税税则委员会:《中华人民共和国进出口税则(2026)》
- 商务部、海关总署公告2025年第89号:《出口许可证管理货物目录(2026年)》
- 国家认监委2024年第28号公告:CNCA-C12-01:2024机动车辆轮胎CCC实施规则
- 国家认监委:强制性产品认证常见问题及出口专供边界
- UNECE:UN Regulation No.30乘用车轮胎型式批准
- UNECE:UN Regulation No.54商用车辆轮胎型式批准
- UNECE:UN Regulation No.117滚动噪声、湿地抓着与滚动阻力
- EUR-Lex:Regulation (EU) 2020/740欧盟轮胎标签
- EUR-Lex:Implementing Regulation (EU) 2026/1540乘用车及轻型商用车轮胎反倾销
- EUR-Lex:Implementing Regulation (EU) 2025/58高载重卡客车轮胎反倾销
- EUR-Lex:Implementing Regulation (EU) 2025/61高载重卡客车轮胎反补贴
- ECHA:REACH Annex XVII轮胎填充油中PAHs限制
- NHTSA:机动车辆及设备制造商合规手册
- eCFR:49 CFR Part 574轮胎识别与记录
- SASO:轮胎能效标签服务与技术规则
- 国家税务总局:出口退税率查询
发我轮胎规格、载重指数和目的国,先核出口认证和报关要求
轮胎出口前最好先确认车型用途、HS、目的市场认证和贸易救济措施。E-mark、DOT、GCC等要求不能互相替代,胎侧标识和认证最好在生产前确定。