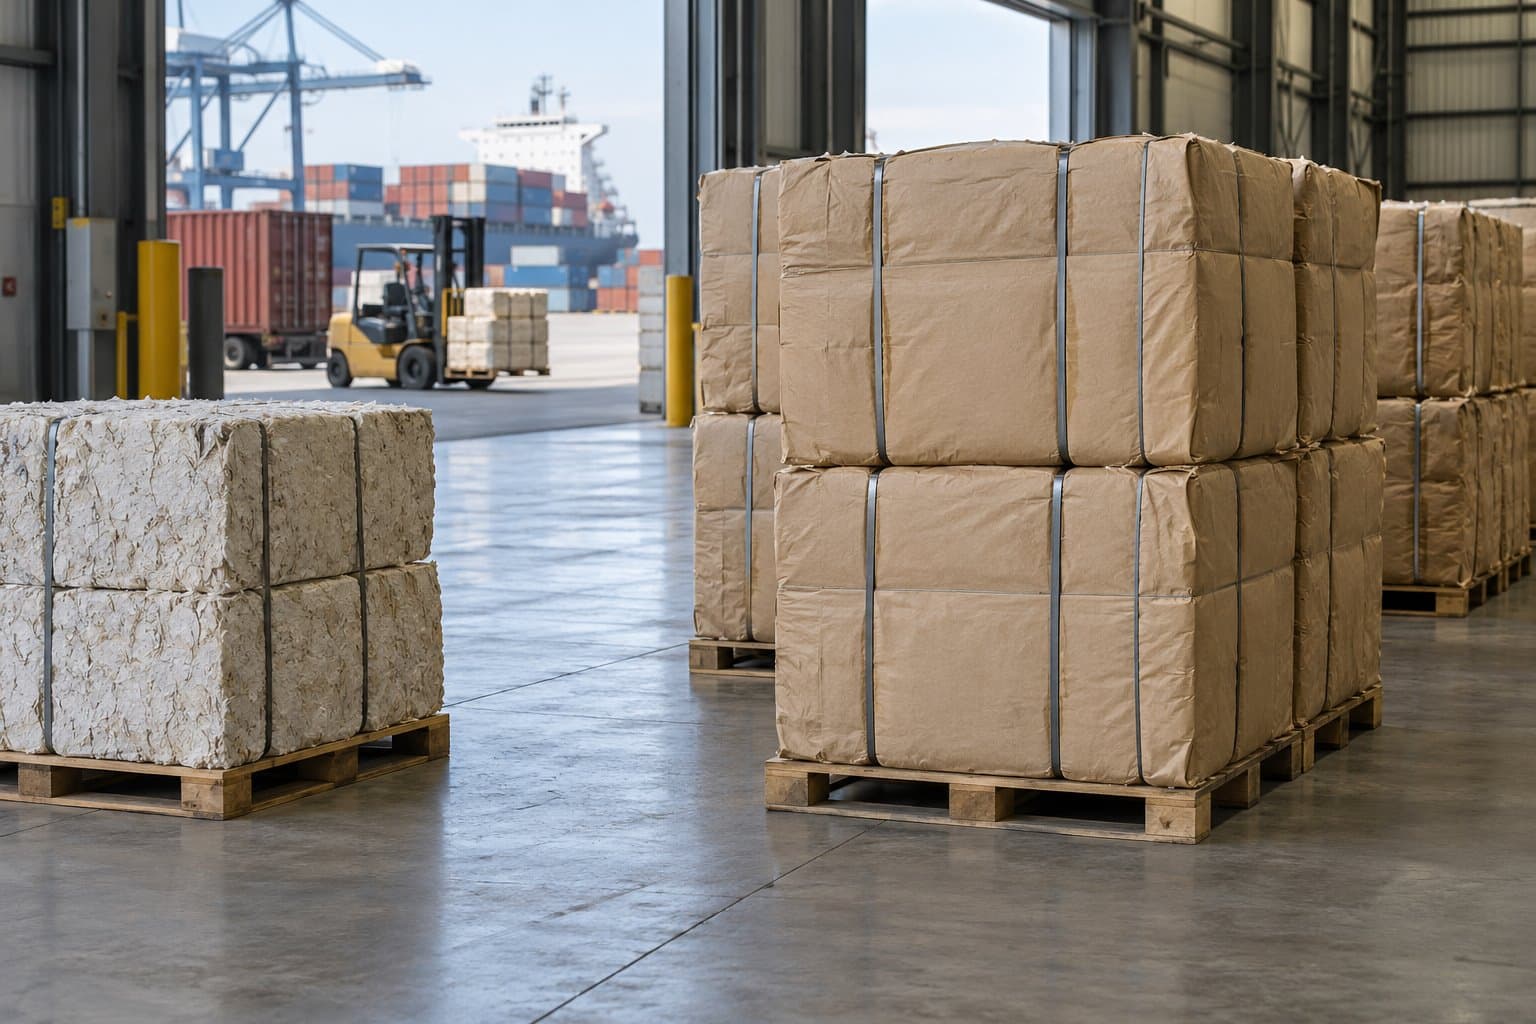
供应商给了ADMT报价,为什么还不能直接确认进口方案?
国内纸厂从巴西、智利、加拿大或其他国家采购纸浆时,国外供应商通常会提供浆种、品牌、工厂、浆板照片、水分、数量和ADMT报价。采购端看到的都是造纸或纤维原料,海关归类和进口监管却不会只认商业名称Paper Pulp。
付款和订船前还要说明它是针叶浆还是阔叶浆、机械浆还是化学浆、普通造纸浆还是溶解浆,以及是否使用回收纸或纸板生产的再生纸浆。再生纸浆还需核对2026年现行标准、实际干法或湿法工艺、海关检验及固体废物属性风险;合同结算使用ADMT,也不能直接替代报关单据上的实际重量。
原生木浆
重点核对木材纤维、制浆工艺、漂白状态、针叶或阔叶、HS和贸易资料。
溶解浆
虽同属化学木浆,仍应按产品特性、工艺和规格判断4702方向。
再生纸浆
除归类外,还要核对原料、再生工艺、GB/T 43393—2026和固废边界。
纸浆名称相似,税则归类为什么跨越4701到4706?
第47章按纤维原料和制浆工艺设置不同品目:机械木浆重点看4701,溶解级化学木浆看4702,除溶解级外的碱木浆或硫酸盐木浆看4703,亚硫酸盐木浆看4704,机械与化学联合制浆的木浆看4705;从回收纸或纸板提取的纤维浆及其他纤维素材料浆则进入4706继续判断。
常见漂白针叶木硫酸盐浆重点从47032100方向核对,现行十位申报方向为4703210000;漂白非针叶木浆,也就是业务中常见的漂白阔叶木浆,重点从47032900方向核对,十位方向为4703290000。再生纸浆当前参考申报编码为4706200000。最终仍要以实物、技术规格、制浆工艺、当期十位编码和申报要素确认,不能沿用历史细分或仅凭品牌下结论。
4701
机械木浆。
4702
溶解级化学木浆。
4703
碱木浆或硫酸盐木浆,溶解级除外。
4704
亚硫酸盐木浆,溶解级除外。
4705
机械与化学联合制浆的木浆。
4706
回收纸、纸板或其他纤维素材料制成的纤维浆。
同样是化学木浆,为什么溶解浆要单独判断?
溶解级化学木浆重点进入4702判断;普通造纸用漂白硫酸盐木浆通常在4703下按针叶木或非针叶木继续区分。供应商写Chemical Pulp、Dissolving Pulp或Bleached Kraft Pulp,只能提供线索,不能替代中国归类。
实际应结合纤维原料、制浆工艺、纤维素特性、技术规格、实物状态和用途共同判断。用于纺织不必然就是4702,用于造纸也不必然就是4703;页面不设置脱离正式税则和产品资料的统一含量门槛。
针叶与阔叶
决定4703项下部分子目分流,需由植物纤维来源和规格资料支持。
漂白状态
漂白、半漂白或未漂白会影响子目,不能只看浆板颜色。
溶解级属性
结合生产工艺、技术指标和产品用途判断,不以供应商译名直接落税号。
再生纸浆可以进口,但废纸不能靠改品名变成纸浆
六部门2025年第200号公告明确,进口再生纸浆应以分类后的回收纸、纸板及纸制品为境外原料,经符合要求的再生加工形成产品,并符合现行GB/T 43393。4706200000是再生纸浆的参考申报编码,不意味着废纸、废纸碎片或仅经分拣、剪切、压缩和打包的物料换用该编码后就可以进口。
我国自2021年起全面禁止以任何方式进口固体废物。供应商提供商业发票、COA或第三方报告,也不能单独证明实货必然属于允许进口的再生纸浆。海关会结合原料来源、加工工艺、产品质量、杂质情况和实物状态实施检验;涉嫌固体废物的,可依法开展属性鉴别,确认属于固体废物的依法退运并追究责任。
如果照片中仍能看到大量未充分解离的废纸碎片、包装材料或明显杂质,进口商应在发货前暂停推进,先取得完整原料和工艺证据。网站不提供规避固体废物进口禁令的操作方案。
原料
核实境外投入物是否属于公告允许的分类回收纸、纸板及纸制品来源。
再生工艺
说明干法或湿法处理、纤维分离、净化、成形和质量控制过程。
产品状态
实货应具备纸浆产品属性,而不是废纸简单打包后的外观。
检验与鉴别
海关检验和依法开展的固废属性鉴别优先于供应商单方结论。
2026年10月以后,再生纸浆为什么不能继续沿用旧标准?
GB/T 43393—2026《再生纸浆》于2026年10月1日实施,并全部替代GB/T 43393—2023。新版从原料来源、干法和湿法再生工艺、微生物控制,以及杂质、重金属等检测要求方面完善了现行技术依据。进口项目不应只把旧报告上的标准年份替换成2026,而应核对原料、工艺、取样和检测项目是否真正对应新版。
GB/T 43393—2026属于推荐性国家标准,但六部门2025年第200号公告已经把符合现行GB/T 43393作为进口再生纸浆的监管要求之一,因此不能仅凭GB/T中的“T”理解为进口货物可任意选择是否符合。该标准针对再生纸浆,不应机械套给4701至4705项下的普通原生木浆。
旧版
GB/T 43393—2023已被新版全部替代,不再作为当前版本使用。
现行版
GB/T 43393—2026自2026年10月1日起实施。
适用边界
服务于再生纸浆质量和进口监管判断,不扩大到所有原生纸浆。
2026年第141号和第144号公告,分别改变了什么?
海关总署公告2026年第141号公布新版行业标准SN/T 5939—2026《进口再生纸浆检验规程》,自2026年10月1日起实施;新版实施之日起,SN/T 5939—2025废止。当前进口检验不能继续把2025版写成唯一有效规程。
海关总署公告2026年第144号自2026年10月1日起,对进口再生纸浆增加GB/T 43393—2026规定的微生物关键指标检验。页面不自行抄写未经本票取样和标准条款核对的菌落或特定微生物限值;进口商应让境外工厂按新版标准形成消杀、过程控制和检测资料,并接受海关依法检验。
上述两项变化针对进口再生纸浆,不代表所有原生木浆都统一实施同一套再生纸浆微生物检验。原生浆仍应回到最终HS、商品状态和申报时海关监管参数核对。
第141号公告
新版SN/T 5939—2026生效,旧版SN/T 5939—2025同步废止。
第144号公告
进口再生纸浆自2026年10月1日起增加微生物关键指标检验。
普通原生木浆进口,需要套用食品或农产品手续吗?
普通原生工业木浆的主线是确认纤维原料、制浆工艺、漂白状态、最终HS、规范申报、税费、贸易单证和申报时监管参数。不能从食品、饲料、粮食或鲜果页面复制CIFER注册、农业农村部进口饲料登记、进境动植物检疫许可证或官方卫生证书,写成所有纸浆固定必备手续。
截至本页核对日期,页面未把4702000000、4703210000、4703290000等常见普通原生木浆概括为统一需要一张专项进口许可证。实际仍需按最终十位编码、CIQ、货物属性、来源和当期海关系统参数复核;如货物并非普通工业纸浆,或夹带树皮、植物性杂物及其他受监管成分,则应重新判断。
纸浆本身与承载它的木质包装也要分开。使用实木托盘、垫木或木箱时,应核对国际植物保护公约第15号国际植物检疫措施标准对应的处理和标识要求;合规木质包装不能反向证明纸浆商品身份。
2026年纸浆关税和进口增值税,为什么仍要按税号逐项核?
2026年税则中,本页重点核对的47020000溶解级化学木浆、47032100漂白针叶木硫酸盐浆、47032900漂白非针叶木硫酸盐浆和47062000回收纸或纸板提取的纤维浆,当前最惠国税率均为0%。这些结果只适用于对应商品和申报时点,不能扩展成全部纸浆永久零关税。
上述重点品目的进口环节增值税当前按13%方向核对。实际税负仍应结合最终十位编码、原产国家、最惠国或协定待遇、申报日期、当期税则和可能存在的贸易措施确认。最惠国税率已经为0%的品目,不应机械宣传办理原产地证还可以继续降低普通关税;原产地资料仍可能用于证明真实来源和满足其他申报要求。
47020000
溶解级化学木浆;2026最惠国税率0%,增值税按13%方向核对。
47032100
漂白针叶木硫酸盐浆;2026最惠国税率0%,增值税按13%方向核对。
47032900
漂白非针叶木硫酸盐浆;2026最惠国税率0%,增值税按13%方向核对。
47062000
回收纸或纸板提取的纤维浆;2026最惠国税率0%,增值税按13%方向核对。
纸浆按ADMT成交,报关数量为什么不能直接照搬?
纸浆贸易常用ADMT,也就是风干公吨作为结算基础,行业合同中常见按90%绝干物、10%水分折算的约定。它是商业结算口径,不是集装箱毛重,也不能不经换算直接替代报关所需的实际净重、法定计量单位或计量单据。具体折算基准应以合同明示条款为准。
例如合同明确1 ADMT按90%绝干物计,某批纸浆实际净湿重100公吨,检测绝干物比例为88%,则结算数量可按100×88%÷90%=97.78 ADMT计算。这个示例只有在合同采用上述90%基准、取样检测和净重数据可靠时才成立,不是所有纸浆项目的固定公式。
发票、装箱单、提单、重量证明、水分或干度检测、合同结算表和报关资料应能解释实际湿重、净重、绝干重量及ADMT之间的关系。价格采用月度基准、指数加升贴水或装船后调整时,还应保存公式、价格期间、结算单和付款资料,供申报及海关价格审核时说明真实成交价格。
实际毛重
包含货物、包装及运输承载材料的实际总重量。
实际净重
扣除外包装后的货物重量,是申报与单证核对的重要基础。
绝干重量
按检测干度或水分折算的干物质量。
ADMT
按合同约定标准干度折算的商业结算数量,不等于集装箱净重。
纸浆包进柜以后,运输和到港还要防什么?
纸浆通常以浆包、浆板或成组包装运输。订舱前应确认每包重量、包数、批次、品牌、包装材料、托盘或垫木、集装箱清洁干燥状态和装载方式,避免受潮、异味、油污、破包、金属绑带松脱或不同浆种混装。再生纸浆不同干法、湿法工艺产品也不应混在同一证据链中。
海关总署公告2025年第195号要求申报47062000项下进口再生纸浆时,在报关单备注栏注明“干法”或“湿法”。实际装运应让合同、发票、箱单、工艺说明、检测报告、包装标识和实货批次相互对应,不能到港后才根据外观猜工艺。
如货损或水分变化影响最终结算,应保留装柜照片、封志、重量单、检验报告、提单、到港理货和索赔资料。真实价格调整如何申报,应依据交易事实和海关完税价格规则处理,不能通过不真实的水分、数量或升贴水安排压低申报价格。
只有浆包照片,还缺哪些进口判断资料?
供应商的品牌、浆板照片和一张COA不足以完成归类与监管判断。建议在付款和发货前,把商品、工艺、质量、计量、价格和物流资料放在同一轮预审中;再生纸浆还要额外解释境外原料来源、再生工艺及现行标准符合性。
商品身份
中英文品名、纤维原料、针叶或阔叶、原生或再生、漂白状态、用途及浆包照片。
生产工艺
机械、化学、联合制浆或溶解级工艺;再生浆注明干法或湿法及完整流程。
技术质量
技术规格、纤维素和灰分等适用指标、水分或干度、COA、批次及新版标准检测资料。
计量价格
毛重、净重、包数、绝干量、ADMT折算基准、单价、指数、升贴水和结算公式。
贸易单证
合同、商业发票、装箱单、提单、原产资料和申报要素支持文件。
包装运输
包装材料、实木托盘或垫木、装柜照片、集装箱状态、封志和受潮防护。
青岛跃海可以协助哪些纸浆进口环节?
青岛跃海可协助梳理纸浆原料、制浆工艺和商品状态,核对4701至4706归类方向、2026税费、再生纸浆现行标准及海关检验要求,预审重量、ADMT、价格、包装和贸易单证,并协调进口申报、到港查验及国内运输。
商品归类、标准符合性、固体废物属性、检验结果、完税价格和税款由相应主管部门依法认定。本页法规、标准、税则和监管信息核对时间为2026年10月12日;正式签约、装运和申报前,应按本票实物、工艺、十位编码及当期海关参数再次查询。
常见问题 FAQ
Q01
纸浆进口需要什么手续?
先确认纤维原料、制浆工艺、漂白状态、原生或再生属性和最终HS,再准备合同、发票、箱单、提单、重量水分及技术规格等资料。再生纸浆还应核对六部门2025年第200号公告、GB/T 43393—2026、干法或湿法申报及海关现行检验要求。
Q02
进口木浆需要许可证吗?
不能把一张专项许可证概括为所有木浆的固定要求。截至本页核对日期,常见4702000000、4703210000和4703290000普通原生工业木浆应按最终十位HS及当期监管参数核对,页面未虚构CIFER、饲料登记或检疫许可证等食品农产品手续。
Q03
漂白针叶木浆和阔叶木浆HS相同吗?
不完全相同。漂白针叶木硫酸盐浆重点从47032100判断,漂白非针叶木浆,也就是业务中常见的漂白阔叶木浆,重点从47032900判断;最终十位编码还需结合工艺、漂白状态和实物资料确认。
Q04
溶解浆和普通造纸木浆有什么区别?
溶解级化学木浆重点从4702判断,普通造纸用碱木浆或硫酸盐木浆通常在4703继续分流。不能只凭用途或供应商英文名决定,应结合原料、工艺、产品特性、技术规格和实物状态。
Q05
再生纸浆现在可以进口中国吗?
符合六部门2025年第200号公告、现行GB/T 43393及海关检验要求的再生纸浆可以依法进口。4706200000是参考申报编码,不代表废纸或简单分拣压包的物料可以改名进口。
Q06
再生纸浆和废纸怎么区分?
应综合原料来源、再生加工工艺、质量指标、杂质、实物状态和海关检验判断。第三方报告不能保证实货一定不属于固体废物;涉嫌固体废物时,海关可依法开展属性鉴别。
Q07
2026年进口再生纸浆执行哪个国家标准?
自2026年10月1日起执行GB/T 43393—2026《再生纸浆》,该标准已全部替代GB/T 43393—2023。虽然它是推荐性国家标准,但六部门公告将符合现行GB/T 43393作为进口再生纸浆监管要求之一。
Q08
再生纸浆进口需要检验微生物吗?
需要按现行规定核对。海关总署公告2026年第144号明确,自2026年10月1日起对进口再生纸浆增加GB/T 43393—2026规定的微生物关键指标检验;这项要求不应扩大到所有普通原生木浆。
Q09
纸浆进口关税和增值税是多少?
2026年本页重点核对的47020000、47032100、47032900和47062000最惠国税率均为0%,进口环节增值税按13%方向核对。不能据此推断全部纸浆永久适用同一税率,仍应按最终编码、原产地、申报日期及当期政策确认。
Q10
纸浆ADMT和实际报关重量一样吗?
不一样。ADMT是合同约定下常用的风干公吨结算口径,实际毛重、净重、绝干重量和法定申报数量各有不同。应通过合同、重量单、水分或干度检测和结算表说明换算关系,不能把ADMT直接当作集装箱净重。
官方参考信息
法规、标准、税则、检验规程和税率核对时间:2026年10月12日。十位商品编码、CIQ、监管条件、协定税率、海关检验项目和标准状态可能动态调整,正式采购、装运和申报前应按本票再次查询。
- 国务院关税税则委员会:《中华人民共和国进出口税则(2026)》
- 生态环境部等四部门公告2020年第53号:全面禁止进口固体废物
- 海关总署等六部门公告2025年第200号:规范进口再生纸浆监督管理
- 海关总署公告2025年第195号:进口再生纸浆申报事项
- 海关官方解读:进口再生纸浆规范申报与检验监管
- 国家标准信息公共服务平台:GB/T 43393—2026《再生纸浆》
- 海关总署公告2026年第141号:发布SN/T 5939—2026等行业标准
- 海关总署公告2026年第144号:进口再生纸浆增加微生物关键指标检验
- 国家税务总局:出口退税率及进口税收政策查询(第47章税目)
- 中国国际贸易单一窗口:HS、CIQ、监管条件及税率参数
发我纸浆品种、工艺资料和报价,先核HS及进口监管
纸浆进口前先分清原生木浆、溶解浆和再生纸浆,核对实际制浆工艺、商品编码及当前监管要求。再生纸浆还需重点确认2026年新标准与海关检验要求。