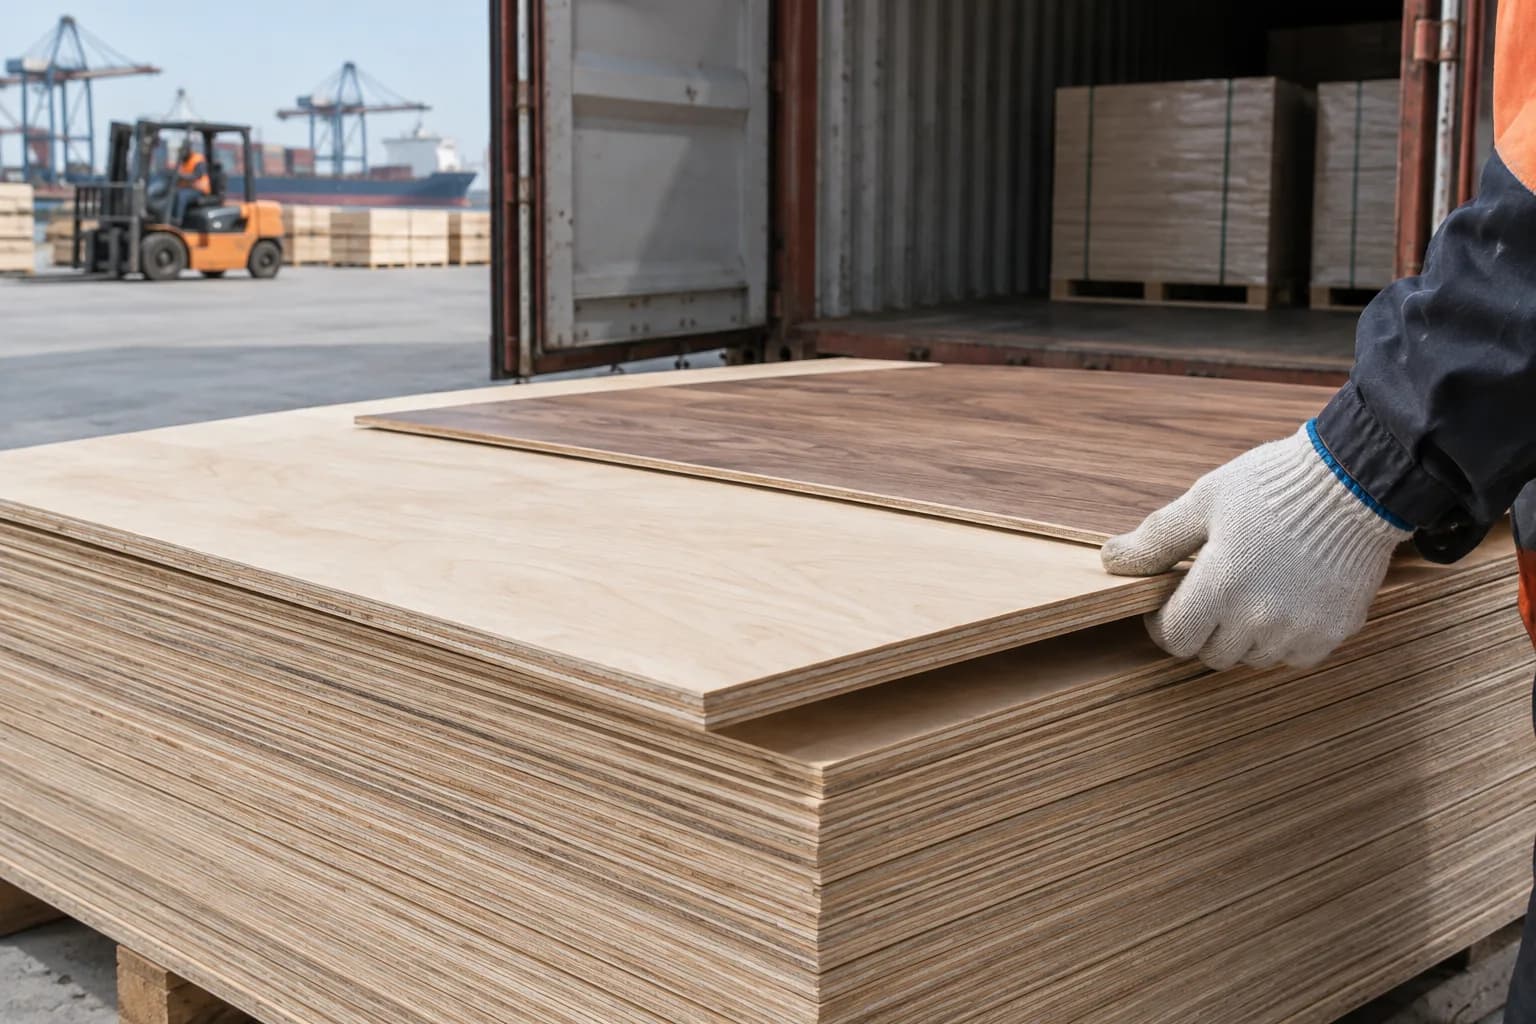
先看这批板:4412为什么不能只写一个十位税号?
胶合板、单板饰面板及类似多层板从品目4412判断,但十位申报码还取决于外层和芯层树种、各层厚度、是否只有薄木板、竹材比例、覆膜及实际加工状态。普通胶合板、硬木或针叶木胶合板、桦木或杨木面板、覆膜建筑模板、竹胶合板和单板饰面多层板,不能因为都叫‘多层板’就报同一编码。
仅由每层不超过6毫米薄木板构成的非竹胶合板,才继续按面板材质核对441231、441233、441234、441239等子目方向;竹制板和其他芯材结构另看4412相应子目。OSB及刨花板重点看4410,纤维板看4411,未组合的单板看4408;已成为特定地板、建筑木制品或家具的货物还要重判,不能把MDF或多层实木地板直接当胶合板。合同报价前请工厂提供剖面照片、每层树种和厚度、胶种及规格,再核2026当期十位编码、CIQ和申报要素。
销往美国:甲醛合规与木材来源是两条线
美国EPA的TSCA Title VI针对其定义内的硬木胶合板、中密度纤维板、刨花板及含这些板材的相关成品。进入适用范围后,要核EPA认可第三方认证、甲醛释放测试、批次追溯、标签、记录保存和进口环节TSCA声明;不是所有品目4412的木板都自动等于该规则中的硬木胶合板。加州CARB ATCM Phase II与联邦规则有关联,但旧CARB标签不能永久替代TSCA Title VI。自2024年3月22日起,部分非豁免贴面层压产品也须作为硬木胶合板满足相应测试和认证要求。
美国Lacey Act是另一条关于木材合法来源及适用商品进口申报的线。符合APHIS当前申报范围的货物,美国进口商或其代理需按美国HTS、木材科学名称、采伐国、数量和价值申报;中国出口商应协助提供面板与芯板的树种、来源及采购记录。不能把商业俗称当科学名称,也不能因为单板用胶粘合,就一概套MDF等再造复合材料的特殊申报代码。APHIS自2026年1月1日起不再接受纸质PPQ 505/505B,适用申报应按当前电子渠道办理。
美国2026年新调查,会影响每一张中国胶合板吗?
美国商务部于2026年7月16日公布对中国、印尼、越南硬木及装饰胶合板的反倾销、反补贴调查终裁;美国国际贸易委员会8月19日对其界定的硬木及装饰胶合板作出肯定性损害认定,但对所界定的部分针叶木结构胶合板结论不同。中国硬木胶合板还存在2018年已生效的另一套贸易救济命令,不能把旧命令和2026年新案件混作一个税率。
是否落入案件范围,须让美国进口商按正式范围描述、实际板材结构、生产商/出口商组合及当前有效命令、现金保证金和CBP执行参数逐票核对;中国出口HS的4412名称本身不足以定案。不要把商务部调查终裁中的某一比例写成所有胶合板的到岸税,也不能靠简单第三国转运改变原产地。签约时应约定由谁承担目的国贸易救济风险。
销往欧盟:甲醛、EUDR和反倾销不是同一张证
欧盟法规(EU) 2023/1464将REACH附件XVII第77项的有关限制自2026年8月6日起适用于相应家具和木基制品:在法规指定测试条件下,释放形成的甲醛浓度限值为0.062 mg/m³。它不是胶合板材料中的甲醛含量数字,也不能将国内E1等级或单独一份EN 717-1报告直接等同于完整合规结论;还应看具体产品用途、测试条件与法规例外。CE标志或EN 13986仅在相应建筑产品法规与协调标准适用时另行判断,不是全部胶合板统一必办。
EUDR附件I覆盖相应木材及木制品,包括符合范围的胶合板。欧盟委员会现行时间表为:大型和中型经营者2026年12月30日起适用,通常的微型和小型经营者2027年6月30日起适用,已受原欧盟木材法规约束的相关微型和小型经营者仍为2026年12月30日。2026年10月不能宣称全部主体义务已生效。欧盟经营者承担法定尽职调查责任,中国供应商应准备采伐时间、地理位置、树种、合法来源及供应链关联资料;FSC或PEFC可以支持证据链,但不能一证替代EUDR。
欧盟实施条例(EU) 2025/2333对条例列明范围内的中国硬木胶合板征收正式反倾销税:指定生产商Pizhou Jiangshan Wood为43.3%,其他企业为86.8%,均须按实际生产商、产品范围、单证和TARIC附加代码核对。2026/1840又对部分外层改用针叶木、竹材或混合工程单板的轻微改型产品启动反规避调查并规定进口登记。改变饰面或商品描述不当然排除措施,也不代表调查阶段的所有改型板已经统一征收原税率。
美国订单
先核EPA适用定义和认证,再准备Lacey Act木材来源资料;单独检查2026新案与2018旧案范围。
欧盟订单
按用途核甲醛释放限制,按经营者与商品范围准备EUDR追溯;另核反倾销及反规避登记。
出口报关与退税,哪些资料必须回到这批实货?
出口经营主体应让合同、发票、装箱单、运输单证与板材的实际树种、层数、厚度、规格、张数、体积、净重和毛重相互对应,并按最终十位HS核法定计量单位、申报要素及当期监管条件。商务部、海关总署公告2025年第89号的2026出口许可证目录未把普通胶合板作为统一许可品种;但特定受保护树种、目的国植物检疫要求或其他专项监管须按实际物种、加工状态和进口国规则单独判断。不能写成每票都要出口许可证、植物检疫证书或濒危物种文件。
国家税务总局于2026年9月30日发布出口退税率文库2026C版(税总货劳函〔2026〕214号)。本页不猜全部胶合板统一退税率;企业应以最终十位编码、出口日期、纳税人资格与当期官方文库查询实际退税政策。目的国可能征收的反倾销税不等于中国出口关税,也不由中国出口退税率抵消。
一柜板材能否装走,还要把包装与体积算清
以1220 × 2440 × 18 mm板材为例,单张理论体积约0.0536立方米;实际装柜还取决于张数、密度、托盘、柜重上限、装载固定和防潮措施,不能据此承诺固定每柜张数。报价单应分别列张数、每包数量、立方米、净重、毛重、包装材质和装运条件。
产品本身是胶合板,不等于运输中使用的实木托盘、木方也已免除植物检疫处理。ISPM 15对完全由胶合板等经胶粘、热压加工木材制作的包装材料设有相应豁免;混有实木托盘或加固木方时应再核处理与标识。也不能反过来说‘胶合板出口一律必须熏蒸’。如涉及CITES列管树种,再按学名、来源和产品形态核适用证件。
常见问题 FAQ
Q01
胶合板出口一定要植物检疫证书或熏蒸吗?
不一定。应按目的国对实际板材及木包装的要求判断。完全由合格加工木材制作的包装材料与混用实木托盘、木方的包装不能套同一ISPM 15结论;特殊树种和目的国专项要求另核。
Q02
有FSC证书就能满足欧盟EUDR吗?
不能。FSC或PEFC可作为供应链材料,但不能替代欧盟经营者对附件I适用范围、采伐时间和地理位置、合法性及尽职调查等法定要求;还要看对应主体的实施日期。
Q03
胶合板出口美国都要做TSCA Title VI认证吗?
不能只凭中国4412税号判断。应按美国规则确认是否属于其定义内的硬木胶合板、受监管贴面层压产品或含相关板材的成品,再核第三方认证、标签、测试和进口声明要求。
Q04
E1板材等于符合欧盟2026年甲醛新限制吗?
不能直接等同。欧盟REACH附件XVII第77项针对适用家具及木基制品在指定测试条件下的甲醛释放浓度;应按成品用途、测试方法、法规例外及报告内容核对。
官方参考信息
法规、贸易救济和税则核对时间:2026年10月12日。具体板材归类、美国命令与现金保证金、欧盟TARIC及出口退税,应按实际商品、企业和申报时有效参数再核。
- 财政部:中华人民共和国进出口税则(2026)
- 商务部、海关总署公告2025年第89号:2026出口许可证目录
- 美国EPA:TSCA Title VI复合木制品甲醛规则
- 美国EPA:贴面层压产品适用常见问题
- 美国APHIS:Lacey Act进口申报与电子办理
- 美国商务部:2026硬木及装饰胶合板调查终裁
- 美国国际贸易委员会:2026年8月损害认定
- 欧盟法规(EU) 2023/1464:甲醛释放限制
- 欧盟实施条例(EU) 2025/2333:硬木胶合板反倾销
- 欧盟实施条例(EU) 2026/1840:反规避调查及登记
- 欧盟委员会:EUDR适用日期与产品范围
- 国家税务总局:出口退税率文库2026C版
- 国际植物保护公约:ISPM 15木质包装标准
先把板材结构与目的国要求对到同一票货
提供面板和芯板树种、每层厚度、规格、用途、工厂及检测资料、目的国和装运计划,核对出口申报与目的市场风险。