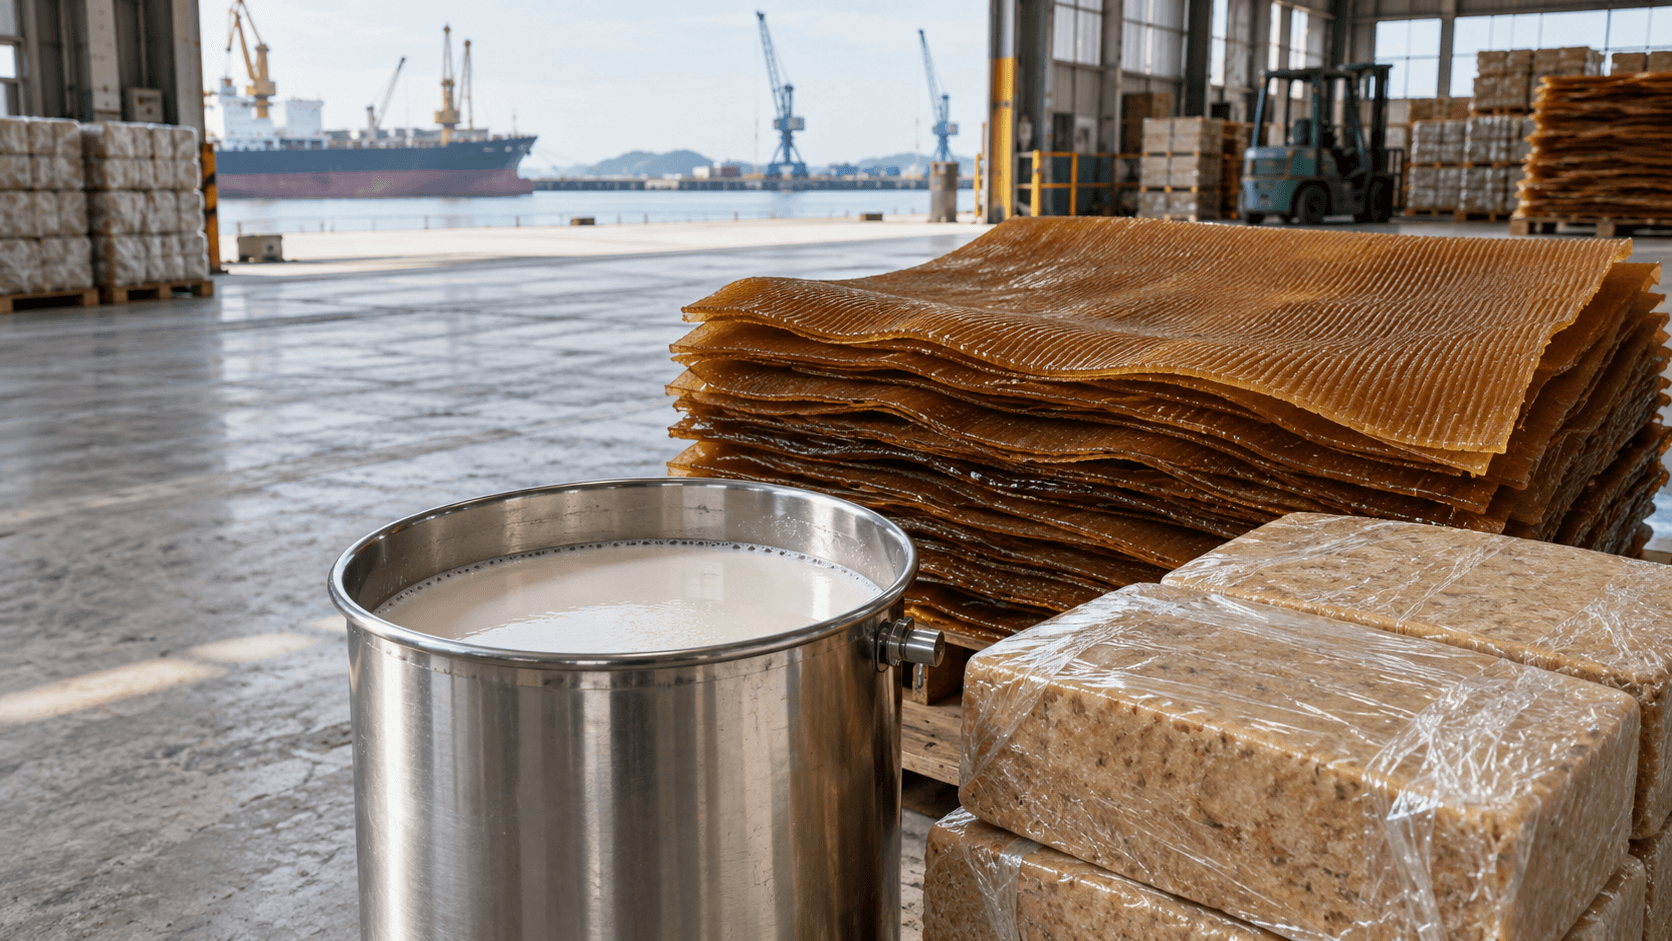
三家供应商都写天然橡胶,为什么税费可能完全不同?
采购方经常同时收到STR 20、SMR 20、SIR 20、RSS 3和高氨胶乳等报价,供应商统称Natural Rubber。这个名称只说明原料大类,不能直接决定申报编码:液态胶乳、烟熏片状天然胶、按技术标准分级的块状胶,以及其他初级形状天然胶,在2026税则和暂定税率表中分别处理。
付款前应先让牌号、生产标准、外观形态、干胶含量、包装和成分对应到真实商品,再测算关税。若只拿供应商简称或SDS上的Natural Rubber直接套一个税号,可能同时错过暂定税率、误判运输条件,也会让合同、发票和申报要素难以对应。
天然胶乳
液态,重点核干胶含量、稳定剂或氨含量、包装及是否预硫化。
烟胶片
经烟熏形成片状天然橡胶,RSS等级属于采购规格,不代替税则判断。
TSNR
按生产国技术标准分级的天然橡胶,常见STR、SMR、SIR、SVR等牌号。
其他初级形状
不属于胶乳、烟胶片或TSNR的绉片、风干片及其他初级形状应单独核对。
STR、SMR、SIR和RSS,怎样翻译成中国海关商品?
2026税则中,40011000为天然胶乳,当前十位编码方向为4001100000;40012100为天然橡胶烟胶片,当前十位编码方向为4001210000;40012200为技术分类天然橡胶(TSNR),当前十位编码方向为4001220000;40012900为其他初级形状的天然橡胶,当前十位编码方向为4001290000。最终仍应结合货物实际状态、当期商品编码、CIQ和申报参数确认。
STR、SMR、SIR和SVR分别是不同生产国或地区技术分类天然橡胶的常见牌号体系,具备相应标准、分级和实货特征时可从40012200方向核对。RSS是烟胶片等级语言,通常从40012100方向判断。牌号名称不是自动归类结论,供应商应提供适用标准、等级证书、生产工艺和实物照片。
40013000所列巴拉塔胶、古塔波胶、银胶菊胶、糖胶树胶及类似天然树胶,是4001内另一类植物来源天然树胶边界,不应因英文同样出现natural gum或rubber,就把普通三叶橡胶胶乳、烟胶片或TSNR转入该税目。
40011000
天然胶乳,不论是否预硫化;先核液态成分、干胶含量和包装。
40012100
天然橡胶烟胶片;RSS等级要与片状外观和生产资料对应。
40012200
技术分类天然橡胶(TSNR);STR、SMR、SIR、SVR等需以真实标准和等级确认。
40012900
其他初级形状天然橡胶;不能照搬烟胶片或TSNR的暂定税率公式。
名字里都有橡胶,为什么不一定属于4001?
4001处理天然橡胶及所列类似天然树胶的初级形状或板、片、带。合成橡胶通常进入4002;税目40.01产品与40.02合成橡胶的混合物、未硫化复合橡胶、加入大量配合剂后形成的胶料、再生橡胶,也要依据成分、配比、加工状态和税则注释重新判断。
供应商写NR、Compound Rubber、Mixed Rubber、Masterbatch或Reclaimed Rubber时,不能只截取Rubber一词继续使用4001。特别是天然胶与合成胶混合、已经加入炭黑或其他配合剂、完成塑炼混炼,商品属性可能已经改变。
天然橡胶
符合4001品目范围的胶乳或初级形状天然胶。
合成橡胶
通常从4002及其具体品种方向判断,不因用途相同并入4001。
混合或复合胶
核对天然胶、合成胶及配合剂比例和生产状态,不能只看主成分。
再生橡胶
由废旧橡胶再生取得,应走再生橡胶自身归类路径。
2026年进口天然橡胶,还要办自动进口许可证吗?
经核对商务部、海关总署公告2025年第90号发布的《2026年自动进口许可管理货物目录》,40011000、40012100、40012200和40012900均未列入。普通天然胶乳、烟胶片、TSNR和其他初级形状天然橡胶,不能继续按旧网页结论统一要求自动进口许可证;实际商品若因成分或加工状态归入其他税号,应按最终编码重新查询年度目录。
商务部、海关总署公布的2026年进口许可证管理货物仅涉及消耗臭氧层物质和重点旧机电产品,普通天然橡胶也不在其中。自动进口许可证和进口许可证是两套目录,不能混为一张证件。
网络上“天然橡胶指定经营”“配额许可证”或旧年度自动进口许可的资料,反映的是历史阶段管理安排,不能直接作为2026报关依据。项目应按申报年度、最终HS和当期商务主管部门目录重新核对,而不是根据企业是否曾有指定经营资格判断能否进口。
2026自动进口许可目录
未检索到40011000、40012100、40012200、40012900。
2026进口许可证目录
目录范围为消耗臭氧层物质和重点旧机电产品,不含普通天然橡胶。
历史指定经营资料
只用于理解旧政策,不作为2026项目的现行许可结论。
最惠国都是20%,为什么三类天然胶的2026进口税仍不同?
2026主税则中,40011000、40012100、40012200和40012900的最惠国税率均为20%。但当年进口暂定税率表对前三项另列从低计征公式:40011000天然胶乳为10%或900元/吨两者从低;40012100烟胶片为20%或1500元/吨两者从低;40012200技术分类天然橡胶为20%或1500元/吨两者从低。
40012900未列入2026进口商品暂定税率表,因此不能把烟胶片或TSNR的1500元/吨上限复制给其他初级形状天然橡胶。具体计税应使用海关审定完税价格和法定计量单位,不能把合同美元单价直接代入而忽略汇率、运保费和计税价格调整。
以TSNR为例,假设海关审定每吨完税价格为10000元,20%从价税为2000元,高于1500元/吨,按从低原则取1500元;若完税价格为7000元,20%为1400元,低于1500元,则取1400元。这个例子只解释公式,不代表海关预先接受合同价格。
协定或特惠税率要按2026税表中的具体税号、具体原产国、原产地规则、直接运输或中转条件、有效原产地证明和享惠申报逐票比较。不能写成“东盟天然橡胶统一0关税”,也不能因为拿到一张原产地证就假定一定比暂定税率更低;应先比较可适用税率,再决定享惠方案。
进口增值税也不能按一般工业原料直接写13%。财政部、税务总局公告2026年第9号将天然橡胶(包括乳胶和干胶)列入适用9%增值税税率的林业产品范围,因此本页所述普通天然橡胶从9%进口增值税方向核算;最终仍以实际商品、十位编码和申报时海关参数为准。
天然胶乳
40011000:2026暂定税率为10%或900元/吨,两者从低。
烟胶片
40012100:2026暂定税率为20%或1500元/吨,两者从低。
TSNR
40012200:2026暂定税率为20%或1500元/吨,两者从低。
其他初级形状
40012900:未列入2026暂定税率表,按可适用的最惠国、协定或特惠税率核对。
同样是天然橡胶,液体和固体运输为什么不能共用方案?
天然胶乳常见桶装、IBC、ISO Tank或其他适用容器,运输审核应关注干胶含量、稳定剂、氨含量、温度、泄漏防控和容器兼容性。胶乳是否属于危险货物不能一刀切,应根据实际配方、浓度、SDS和承运人规则判断;既不能把所有胶乳都写成危险品,也不能统一按普货安排。
烟胶片、TSNR和其他固体天然胶通常按片状、块状或压包状态装箱运输,重点关注包装规格、污染、受潮、异味、粘连、包装破损和批次追溯。若使用木托盘或木箱,再按实际木质包装核对ISPM 15处理和标识;没有木质包装时不机械要求IPPC标识。
天然胶乳
核配方、氨或其他稳定剂、SDS、容器和承运条件。
固体天然胶
核片状或块状形态、压包规格、防潮防污和批次追溯。
SDS、COA和行业牌号,分别能证明什么?
SDS用于说明物质组成、危害、储运和应急信息,是运输及安全审核的重要资料,但不是海关商品归类证书。COA可以呈现干胶含量、杂质、灰分、挥发分、塑性保持率等供应商检测结果,也不能替代税则归类、法定检验或海关检测。
STR、SMR、SIR、SVR、RSS及具体等级多来自生产国标准或贸易规范。申报时应让牌号证书、合同品名、外观、型号、包装、干胶含量、生产国主管机构证书(如当期申报要素要求)和实货互相对应。供应商内部等级或交易所交割标准不自动成为中国海关统一质量门槛。
天然橡胶项目通常不涉及进口食品CIFER、境外食品工厂注册或饲料产品登记。是否实施法定检验、是否存在植物检疫证书或其他证明要求,应按最终十位编码、CIQ、实际用途和申报时海关系统核对;不因原料来自橡胶树就统一要求植物检疫证书。
长协价、升贴水和月均价,为什么要留下完整价格链?
天然橡胶交易可能采用交易所月均价加减升贴水、装运月定价、暂定价后结算、品级调整或长协公式。报关价格应基于真实成交安排,并让合同、定价公式、价格期间、升贴水依据、最终结算、付款凭证、发票和关联关系资料形成完整证据链。
公开市场价格、行业指数和同期进口数据可以成为海关风险参考,但不等于海关必然按某一行情价直接征税,也不代表每票天然橡胶都会审价。若成交价明显偏离市场,或买卖双方存在关联关系、后续价格调整和特许权费用,应提前准备能够解释成交价格的资料。
供应商发来牌号和报价后,还要补齐哪些信息?
采购前把商品、技术、贸易、税费和价格五组信息分别说明,才能让牌号、归类、税率和运输方案落到同一批货。只发一页SDS或一张COA,通常不足以完成判断。
商品身份
天然胶乳、RSS、TSNR或其他初级形状;中英文名称、牌号、照片和实际状态。
技术信息
生产标准、完整成分、干胶含量、稳定剂或氨含量、工艺、等级证书、SDS和COA。
贸易运输
原产国、供应商、生产商、包装、数量、装运港、运输方式和木质包装情况。
税费资料
拟用HS、原产地证明、享惠依据、预计到岸价和申报日期。
价格资料
合同、定价公式、基准行情、升贴水、结算周期、付款安排和关联关系。
青岛跃海可以协助哪些天然橡胶进口环节?
青岛跃海可协助把天然橡胶牌号和技术资料整理成可申报的商品身份,核对HS、年度许可目录、暂定税率、原产地优惠、申报要素、运输资料和价格证据,并协调国际运输、进口申报、口岸查验及国内物流。
商品归类、税率适用、许可目录、检验检疫参数和最终海关审核由主管部门依法实施。本页法规、目录和税则核对时间为2026年10月9日,年度目录、十位编码、CIQ、协定税率和运输属性应在采购、装运及申报前按本票再次核验。
- 天然胶乳、烟胶片与TSNR身份梳理
- STR、SMR、SIR、SVR、RSS牌号资料核对
- HS、CIQ和申报要素协助判断
- 2026暂定税率及原产地优惠测算
- 年度进口许可目录复核
- SDS、COA、包装和运输资料预审
- 成交价格与估价资料整理
- 进口报关和口岸查验协调
- 国内仓储与运输衔接
常见问题 FAQ
Q01
天然橡胶进口还需要自动进口许可证吗?
经核对《2026年自动进口许可管理货物目录》,40011000、40012100、40012200和40012900均未列入。普通天然胶乳、烟胶片、TSNR和其他初级形状天然橡胶不能继续沿用旧年度统一办证结论;若真实商品归入其他税号,应按最终编码和申报年度重新查询。
Q02
以前天然橡胶指定经营的规定现在还能用吗?
不能直接作为2026进口依据。指定经营、配额或旧年度自动进口许可属于历史阶段制度,当前业务应按2026税则、年度许可目录和申报时系统参数判断。
Q03
STR 20、SMR 20和SIR 20都归40012200吗?
这些通常是生产国技术分类天然橡胶牌号,可从40012200方向核对,但仍要确认适用标准、等级证书、工艺、外观和实货是否真正属于TSNR,不能只凭牌号自动归类。
Q04
RSS烟胶片的HS编码是什么?
天然橡胶烟胶片重点从40012100及当前十位编码4001210000方向核对。RSS等级属于采购规格,仍应让片状外观、生产资料、等级证书和申报要素对应。
Q05
2026年天然胶乳进口关税怎么计算?
40011000最惠国税率为20%,2026进口暂定税率为10%或900元/吨两者从低。最终应使用海关审定完税价格和法定计量单位计算,并比较可适用的协定或特惠税率。
Q06
TSNR为什么不是固定1500元一吨关税?
40012200的2026暂定税率是20%或1500元/吨两者从低。海关审定完税价格较低时,20%的从价税可能低于1500元,因此不能把1500元/吨理解为固定税额。
Q07
40012900也能按1500元/吨计算吗?
不能直接套用。40012900未列入2026进口商品暂定税率表,烟胶片和TSNR的1500元/吨从低公式不适用于该税目,应按最惠国、协定或特惠税率及实际原产资格核对。
Q08
东盟原产天然橡胶都是0关税吗?
不能这样概括。应按具体原产国、具体税号、2026协定或特惠税率表、原产地规则、运输条件、有效证明和享惠申报逐票确认,并与当年暂定税率比较。
Q09
天然橡胶进口增值税是13%吗?
普通天然橡胶并非直接按一般货物13%判断。财政部、税务总局公告2026年第9号将天然橡胶(包括乳胶和干胶)列入9%增值税税率货物范围,实际仍以最终商品编码和申报时海关参数为准。
Q10
天然胶乳一定属于危险品吗?
不一定,也不能统一按普货处理。应根据实际配方、氨或其他稳定剂含量、SDS、运输方式和承运人规则确认危险运输属性、容器和操作要求。
官方参考信息
法规、许可目录、税则和增值税政策核对时间:2026年10月9日。年度许可目录、十位编码、CIQ、申报要素、协定或特惠税率及运输属性具有动态性,正式采购、装运和申报前应按本票再次查询。
发我天然橡胶牌号、原产国和报价,先把HS和进口税算清楚
STR、SMR、SIR、RSS和天然胶乳对应的归类和2026暂定税率不同,采购前先确认商品身份、原产地优惠和实际税负。