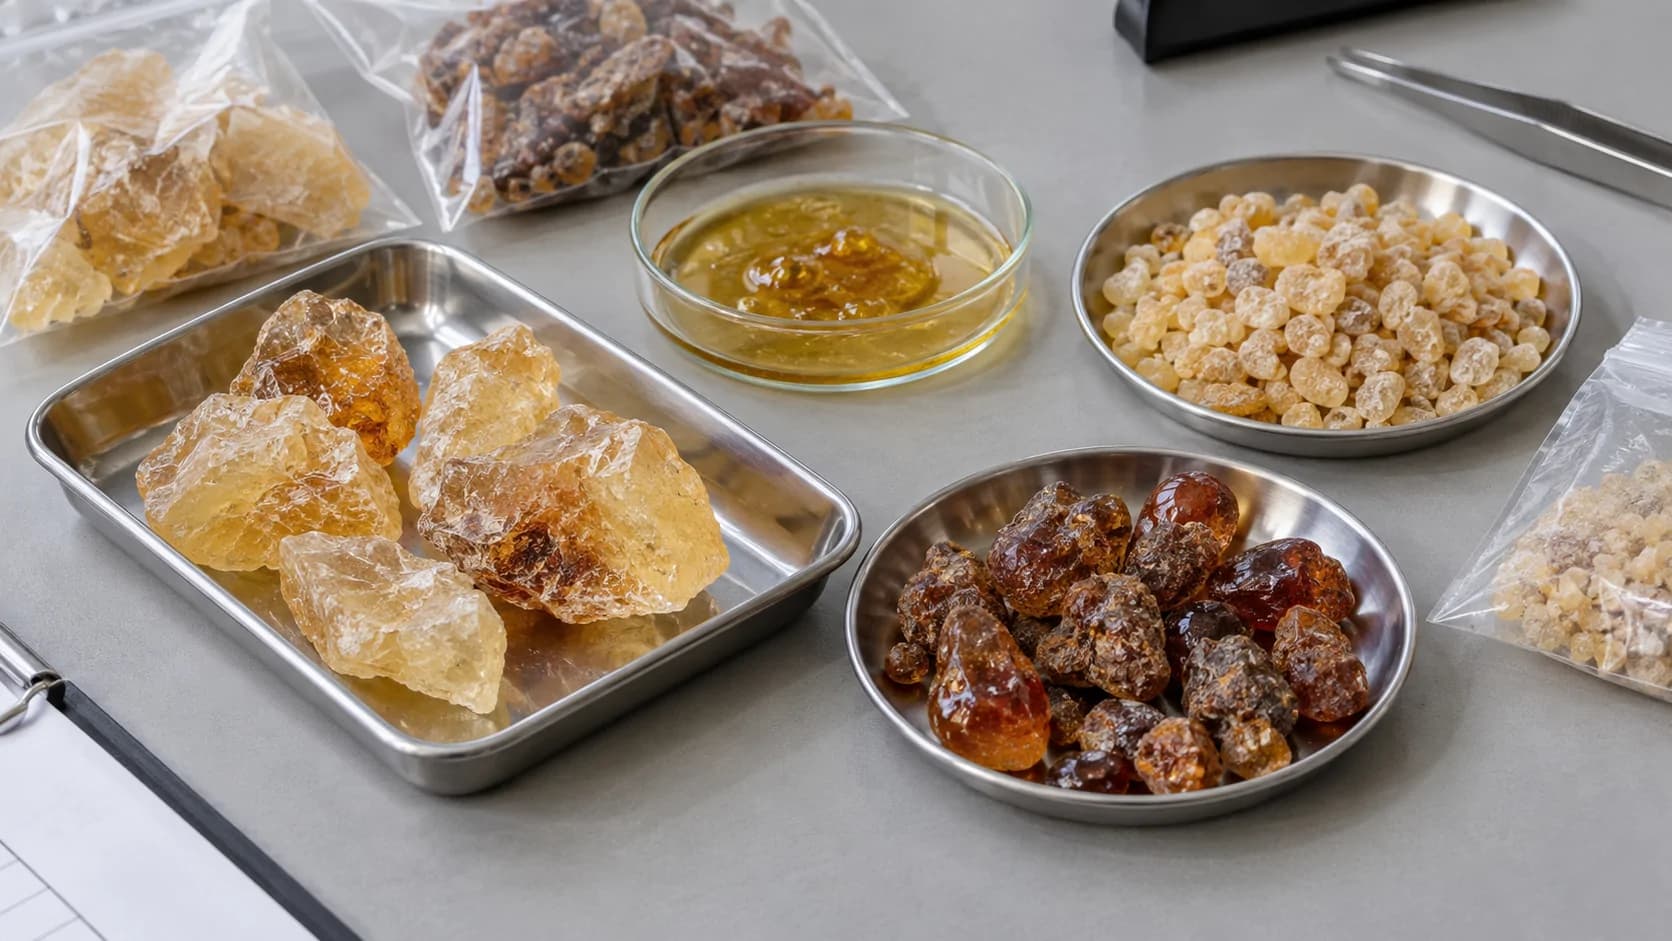
先把树种和加工方式问清楚,再谈HS
供应商原文只写“Natural Resin(天然树脂)”,只能说明一个宽泛的商业类别。中国进口申报需要继续确认中文和英文商品名、植物学名称、植物来源部位、原产国家、采集方式、加工流程、完整组成、是否加入溶剂或其他成分、是否经过蒸馏、提取、酯化或改性,以及最终用途。缺少这些信息时,产品照片和“块状、淡黄色”也不足以确定HS、CIQ和监管要求。
植物学名称不只是归类资料。同一个达玛树脂、龙血树脂或香脂商业名称可能对应不同植物种,进而影响商品识别、植物检疫以及《濒危野生动植物种国际贸易公约》(CITES)和中国野生动植物进出口管理判断。工业、焚香、香料、食品、化妆品和药用等用途也不能互相替代,申报用途应与合同、规格书和实际使用场景一致。
SDS并非所有天然块状树脂的统一必备归类文件,但当产品含有机溶剂、易燃载体或其他化学成分,已经制成树脂溶液、涂料或胶黏剂原料时,SDS对组成、运输危险性和商品身份判断会很重要。天然来源既不代表一定属于危险品,也不代表一定不是危险品。
1301不是一个税号,而是一整类植物树脂
2026《中华人民共和国进出口税则》中,品目1301覆盖虫胶、天然树胶、天然树脂、树胶脂、油树脂和香脂等,但中国税则已继续区分阿拉伯胶、胶黄耆树胶、乳香没药及血竭、阿魏、松脂和其他天然树胶或树脂。1301因此是一个商品家族,不是把所有天然树脂统一归入1301909099的依据。
当前十位商品名称中,1301902000为“乳香、没药及血竭”,1301904010为“濒危野生松科植物的松脂”,1301904090为“其他松脂”,1301909010为“龙血树脂、大戟脂、愈疮树脂”,1301909020为“大麻脂”,1301909091为“其他濒危植物的天然树胶、树脂”,1301909099为“其他天然树胶、树脂”。这些号列用于展示分流逻辑,不能替代对本票植物种、工艺和商品状态的判断。
阿拉伯胶已有13012000等专门路径,并可能涉及食品用途管理,可参阅站内的阿拉伯胶进口页面。供应商把达玛、柯巴或其他树脂笼统写成天然树胶,也不代表可以套用阿拉伯胶的税号和食品制度。
乳香、没药及血竭
从13019020方向核对,并继续按普通、药用等实际CIQ和用途分流。
松脂
从13019040方向核对,再区分是否来源于受保护松科植物。
其他天然树脂
可从13019090方向继续判断,但不能跳过植物来源和专门列名商品。
供应商写“Pine Resin(松树树脂)”,为什么还要继续确认是不是松香?
松脂通常指从松树等植物取得、仍保持天然树脂性分泌物属性的原料,2026税则从13019040方向进一步区分。松香通常是松脂经过蒸馏等加工、除去松节油等挥发性成分后形成的松香或树脂酸产品,已经进入3806税目体系。两者原料相关,但商品状态和税则位置不同。
2026税则下,38061000的八位商品名称为“松香及树脂酸”;实际十位申报继续分为3806101000“松香”和3806102000“树脂酸”。因此供应商只写“松树树脂”时,应追问是采集后的天然松脂,还是已经蒸馏得到的松香、树脂酸或进一步加工产品。
天然来源也不等于最终税号必然留在第13章。酯胶、改性树脂、调制胶黏剂、香精制剂、涂料和含溶剂树脂溶液都可能进入其他税目,应根据完整组成、工艺和用途重新归类。
达玛、柯巴和香脂等未列名树脂怎么判断
达玛树脂、柯巴树脂、加拿大香脂、妥鲁香脂、安息香脂、苏合香脂等产品,在保持天然树胶、树脂、树胶脂、油树脂或香脂属性,且不属于税则专门列名品种、濒危植物专门号列或药用特殊监管商品时,可重点从13019090方向继续判断。1301909099当前商品名称为“其他天然树胶、树脂”,但这不是达玛或柯巴树脂永久固定的十位编码。
假设供应商报价写着:商品为达玛树脂、成分为100%天然树脂、用途为清漆、包装为25千克/袋,但植物来源未写。此时最需要补的不是价格,而是植物种属、采集部位、是否天然未改性、加工过程和是否涉及受保护物种;确认仍符合1301天然树脂属性后,才适合落实具体税号。
香脂类同样要看真实商品。若已经制成香精制剂、复配香料、涂料或其他调制产品,就不能继续仅凭“天然香脂”沿用1301。贸易名称可以作为检索入口,最终结论仍以实物、技术资料和2026税则规则为准。
树脂已经采下来了,为什么还可能涉及濒危物种证明?
濒危物种公约和中国野生动植物进出口管理并不只针对活体植物。列入相应附录或《进出口野生动植物种商品目录》的植物产品、衍生物和树脂,也可能进入允许进出口证明书或物种证明管理。2026税则还单列了1301904010“濒危野生松科植物的松脂”和1301909091“其他濒危植物的天然树胶、树脂”,说明植物物种信息会直接影响申报和证件判断。
判断时应以准确植物学名称、来源国家、野生或人工培植来源、商品形态、公约附录及注释和中国现行商品目录为基础,并继续核对单一窗口监管条件。不能因为原料来自野生植物就直接认定需要公约文件,也不能因为树脂已经凝固就排除证书管理。
1301909010虽然专门列名龙血树脂、大戟脂和愈疮树脂,但“龙血树脂”仍是可能覆盖不同植物来源的商品名称。是否触发濒危物种文件需要回到具体物种和当前目录判断,不能只凭“龙血”两个字下结论。
先确认具体植物
取得植物学名称、来源国家及野生或人工培植信息。
查询现行保护和公约目录
核对公约附录、注释和中国进出口野生动植物种商品目录。
再确认本票所需证件
结合十位税号、监管条件和贸易方向确认允许进出口证明书或物种证明。
乳香、没药为什么还要问是不是药用
乳香、没药及血竭在2026税则中已有1301902000专门十位商品编码,但同一税号下仍可能按CIQ、用途和监管属性继续分流。作为焚香、香料或工业原料进口,与明确作为药材或药品监管用途进口,不应只看相同的八位税则方向。
产品明确按药材用途进口时,应重新核对进口药材管理、适用口岸、药品监管资料、口岸检验以及海关当前产品资质要求;本页不把药用CIQ套给普通工业或焚香用途,也不把所有乳香、没药统一写成中药材。国家药监部门要求进口药材符合适用药品标准,具体首次或非首次进口路径按现行制度另行办理。
如果天然树脂被声称为“食品级”,商业级别描述也不能代替中国批准的食品原料或食品添加剂身份、GB 2760使用依据、食品安全标准及适用的境外企业注册要求。仅工业用途的树脂则不应机械套用食品注册和零售食品标签制度。
植物检疫要不要做,看的是具体商品而不是“树脂”两个字
天然树脂来源于植物,但植物检疫证书、国家准入、附加声明或检疫处理是否适用,不能按“天然树脂”统一回答。应结合最终十位HS、CIQ、检验检疫类别、植物种、加工状态、原产国家和申报时单一窗口参数确认。树脂凝固不等于检疫要求自动消失,深度加工也不能在缺少官方参数时直接推定免于植物检疫。
截至2026年9月24日,海关官方税率系统可以稳定核实主要十位税号及税率,但公开端的CIQ和监管条件需要在本票商品身份明确后,通过中国国际贸易单一窗口逐项选择并以申报时结果为准。页面因此不把网络转载的AB、P/Q或某一植物检疫证书结论写成所有达玛、柯巴、松脂、乳香和没药的共同要求。
国外供应商可先提供拟用植物检疫证书样本、植物学名称、加工流程、包装和产地资料。若本票对应参数或专项准入要求证书,应在发货前落实;是否需要熏蒸、热处理或其他检疫处理,也应以具体物种和当前准入条件判断。
税率为什么必须等HS确定后再算
海关官方2026税率查询显示:1301909099“其他天然树胶、树脂”和1301904090“其他松脂”的进口最惠国税率均为15%,进口增值税为9%;1301902000“乳香、没药及血竭”的最惠国税率为3%,进口增值税为9%。同属天然树脂大类,税负已经不同。
如果产品其实是松香,3806101000“松香”当前最惠国税率为10%,进口增值税为13%;树脂酸则按3806102000继续核对。由第13章转入第38章后,关税和增值税都可能改变,因此不能从供应商的“松树树脂”名称直接报价税费。
经核对,2026进口商品暂定税率表未见上述主要号列设置通用进口暂定税率。协定或特惠税率仍可能因原产国家、原产资格和有效原产地证明而低于最惠国税率,应在最终HS确定后按本票原产地查询,不建立容易过期的国家税率表。
供应商只写天然树脂时,我会让他补这些信息
拿到下列信息后,才适合依次确定HS、选择CIQ、核对濒危物种、判断植物检疫并测算税费。若产品含溶剂或已经复配,资料还应足以支持运输危险性与其他化工监管判断。
它是什么
具体中英文商品名称、植物学名称、植物来源部位、原产国家、采集方式和产品照片。
它怎么做
生产工艺、是否蒸馏、提取、酯化或改性,是否加入溶剂及完整成分。
它用在哪里
工业、涂料、胶黏剂、焚香、香料、食品、化妆品或药用等真实最终用途。
用什么证明
规格书、COA、SDS(如有)、包装方式、物种来源资料和拟用官方证书样本。
青岛跃海可以协助哪些天然树脂进口环节?
青岛跃海可协助审核植物学名称、规格书、COA、SDS、加工流程和用途资料,梳理天然松脂、松香、达玛、柯巴、乳香、没药及其他天然树脂的商品身份差异,并协调HS、CIQ、濒危物种资料、植物检疫、税费、海外单证、进口申报、查验和国内运输。
正式商品归类、CIQ及监管条件、濒危物种许可或证明、药品监管、植物检疫和最终海关审核由相应主管部门依法实施;动态参数应按本票商品及申报时官方系统确认。
- 植物来源与商品身份预审
- HS和CIQ资料核对
- 濒危物种与检疫事项核对
- 药用或食品用途分流
- 海外单证与税费核对
- 报关查验与国内物流
常见问题
Q01
天然树脂进口HS编码是多少?
不能统一给一个编码。应先确认植物来源、天然或加工状态、组成和用途,再从1301及其细分号列判断;松香、改性树脂、含溶剂制剂等可能进入第38章或其他税目。
Q02
达玛树脂可以按1301909099进口吗?
1301909099是其他天然树胶、树脂的重要方向,但不是所有达玛树脂的固定编码。仍应核对植物学名称、是否天然未改性、加工状态、专门列名商品和濒危物种分流。
Q03
松脂和松香HS编码一样吗?
不一样。天然松脂从13019040方向继续判断;松脂蒸馏等加工后形成的松香或树脂酸进入38061000方向,当前十位还区分松香和树脂酸。
Q04
乳香和没药为什么有单独税号?
2026税则在1301902000专门列名乳香、没药及血竭。具体进口仍可能按普通植物产品、药用产品等CIQ和用途继续分流。
Q05
天然树脂进口需要植物检疫证书吗?
不能按天然树脂统一判断。应结合最终十位HS、CIQ、植物种、加工状态、原产国家及申报时海关参数确认植物检疫证书、附加声明或处理要求是否适用。
Q06
进口天然树脂需要濒危物种证明吗?
只有实际植物种、产品及贸易情形落入濒危物种公约或中国现行野生动植物进出口管理范围时,才按对应制度确认允许进出口证明书或物种证明。商品名称本身不能替代物种核对。
Q07
龙血树脂一定属于濒危物种吗?
不能这样判断。税则虽有龙血树脂专门细分,但商业名称可能对应不同植物来源,是否触发濒危管理仍应按植物学名称、来源、当前目录和监管条件确认。
Q08
工业用天然树脂需要食品境外企业注册吗?
明确仅作工业用途且不属于进口食品的产品,不应机械套用进口食品境外生产企业注册和食品标签规则。用途必须真实,并与产品组成和贸易资料一致。
Q09
供应商只写“天然树脂”可以直接报关吗?
通常还不足以申报。至少应补充具体树脂名称、植物学名称、原产国家、采集和加工方式、完整成分、是否含溶剂、产品照片及最终用途,再确定HS、CIQ和监管资料。
官方参考信息
法规、税则和税率核对时间:2026年9月24日。主要十位商品名称、最惠国税率和进口增值税已通过2026税则及海关官方税率系统复核;CIQ、监管条件、检验检疫类别、规范申报要素、濒危物种目录、协定税率和证书要求具有商品及申报时点差异,应按本票植物种、加工状态、用途、原产国家和申报时官方系统确认。
供应商只写天然树脂?先把植物来源和加工状态补齐
提供具体商品名、植物学名称、原产国家、采集与加工流程、完整成分、规格书、COA、SDS(如有)、产品照片和最终用途,可先梳理1301或其他税目、CIQ、濒危物种、植物检疫及税费重点。