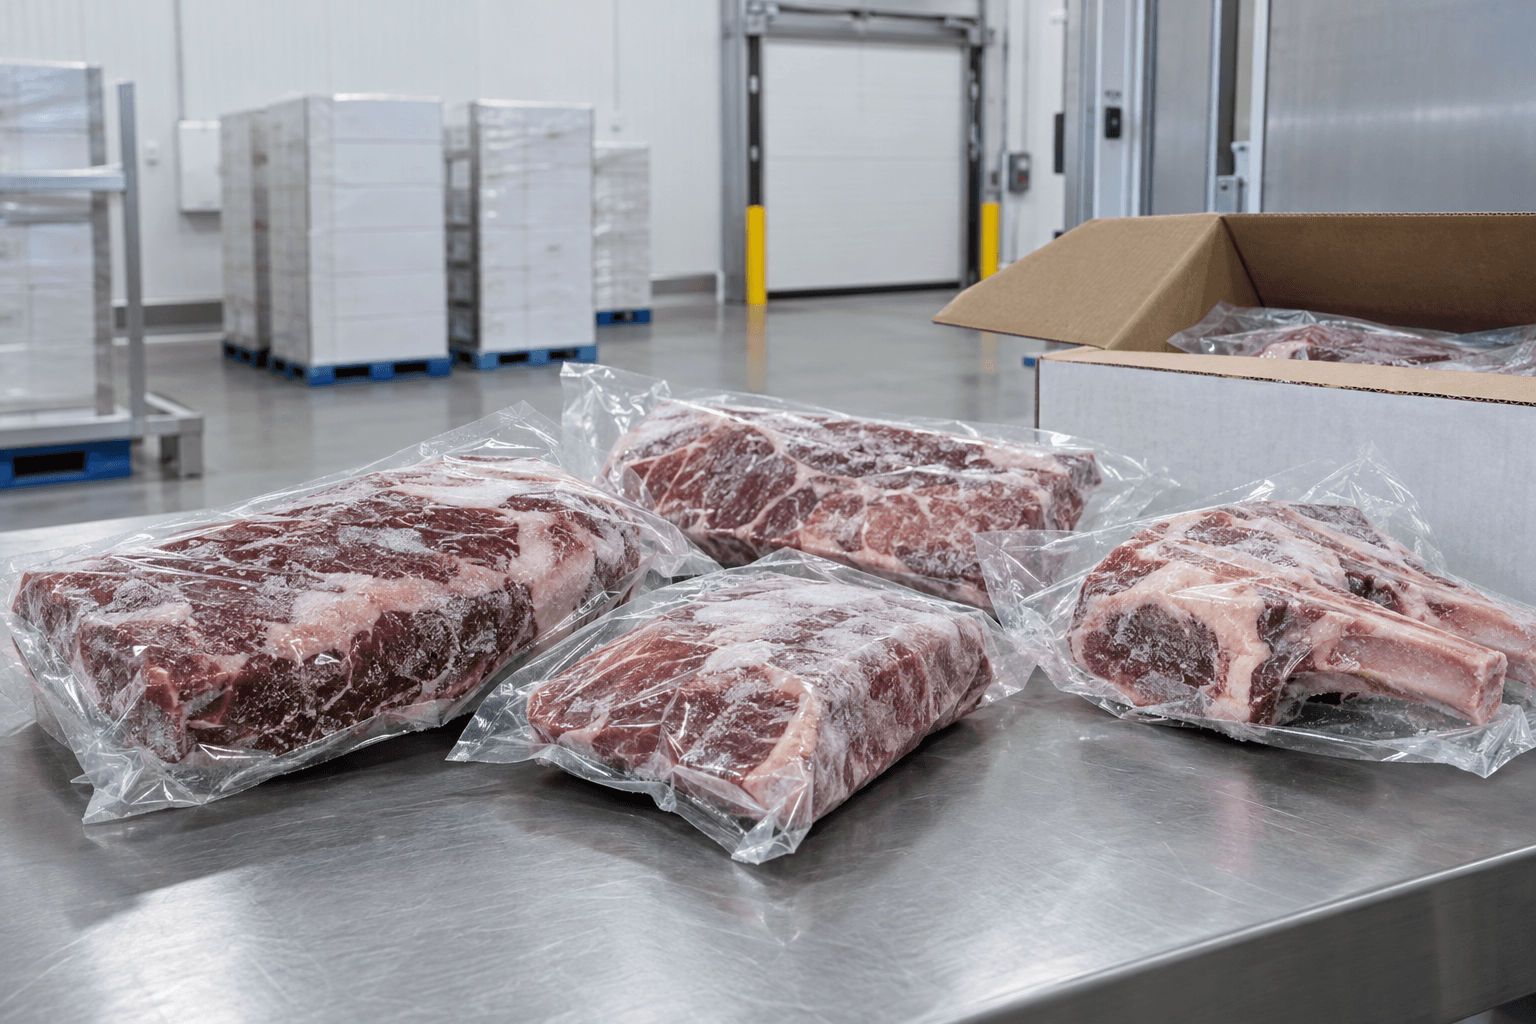
供应商已经报了CIF价格,为什么还不能直接订船?
进口商准备采购巴西或澳大利亚冻去骨牛肉时,供应商往往已经给出原产地、工厂注册编号、牛肉部位、包装规格和CIF价格。过去出口过中国,也不等于2026年的这票货可以只按普通关税测算后直接订船。
能不能进口,要沿着原产国准入、境外屠宰分割企业、获准产品范围、检疫许可证、官方兽医卫生证书和指定监管场地逐项核对;实际交多少税,则还要叠加真实原产国、2026年度规定进口数量、是否已经触发保障措施、申报日期和原有适用税率。两条判断线缺一条,采购成本都可能失真。
准入链
国家或地区、企业、产品范围、注册状态、检疫审批和官方证书。
税负链
真实原产国、年度规定数量、触发日期、原有税率和55%附加关税。
去骨、带骨和牛杂碎,为什么不能用一个冻牛肉税号?
2026税则中,冻的整头及半头牛重点从02021000判断,十位申报方向为0202100000;冻的带骨牛肉从02022000判断,十位方向为0202200000;冻的去骨牛肉从02023000判断,十位方向为0202300000。商品实物是否带骨,会直接影响税号和基础税率。
牛腩、牛腱、牛肩、牛霖、西冷、眼肉、牛前和牛后属于商业部位或交易规格,不能各自创造一个HS。归类仍应回到冻结状态、带骨与否、实际组织和加工状态。牛杂碎、牛内脏通常需要从0206重新判断;鲜冷牛肉、熟制牛肉、腌制牛肉和预制牛肉制品也不应机械套用0202冻牛肉路径。
商务部公告2025年第87号的牛肉保障措施覆盖02011000、02012000、02013000、02021000、02022000和02023000,包含鲜、冷或冻的整头及半头、带骨及去骨牛肉,但不应因此把0206牛杂碎自动并入同一措施范围。
02021000
冻的整头及半头牛肉;2026最惠国税率为25%。
02022000
冻的带骨牛肉;2026最惠国税率为12%。
02023000
冻的去骨牛肉;2026最惠国税率为12%。
0206等其他方向
牛杂碎、牛内脏及不同加工状态应重新归类。
国家能出口牛肉,不代表这家工厂的这个部位就能发中国
冻牛肉准入至少分三层。第一层是原产国家或地区当前是否允许对应牛肉输华;第二层是实际屠宰、分割、加工及供应链涉及的独立冷库是否具有有效在华注册资格;第三层是企业注册及双边要求允许的产品范围是否真正覆盖本票带骨或去骨冻牛肉。
进口商应同时查询海关总署当期输华食品目录、进口食品境外生产企业注册名单、有关暂停或恢复输华公告,以及对应来源国的双边卫生检疫要求。供应商公司名称、贸易商营业执照或历史出口记录,都不能替代对实际生产企业和具体产品范围的核验。
动物疫病和企业状态也会动态变化。牛海绵状脑病等动物疫病、来源国或区域状态、企业食品安全问题以及暂停和恢复措施,可能影响本票的企业、产品和生产日期范围,不能只在开发供应商时查一次。
国家或地区
当期是否允许对应牛肉产品输华,并核对暂停或恢复信息。
实际企业
屠宰、分割、加工及适用的独立冷库注册是否有效。
具体产品
获准范围是否覆盖本票冻结状态、带骨或去骨产品。
冻牛肉还有一项贸易管理手续,容易和检疫许可证混淆
商务部、海关总署公告2025年第90号公布的《自动进口许可管理货物目录(2026年)》自2026年1月1日起执行。目录在牛肉项下明确列有0202200090其他冻藏的带骨牛肉和0202300090其他冻藏的去骨牛肉;符合目录范围的普通食用冻牛肉,应按当期规定办理并核对自动进口许可证。目录同时列有0202200010和0202300010濒危野牛肉,但这不是普通食用冻牛肉项目的常规编码。
自动进口许可证属于进口贸易管理事项;《进境动植物检疫许可证》属于进境动物产品检疫审批事项;519是在报关单产品资质项下申报进口食品境外生产企业注册信息的代码;牛肉国别配额保障措施则是数量监测及达到规定数量后加征关税的机制。四者各有不同依据和作用,不能互相替代。
0202100000冻的整头及半头牛肉未列在上述2026年目录牛肉项目中,不能仅因同属0202冻牛肉便套用自动进口许可结论。实际项目应以最终十位商品编码、申报时有效目录和主管部门要求为准。
自动进口许可证
贸易管理事项,按最终十位编码及当期目录判断。
检疫许可证
进境动物产品检疫审批,不能由自动进口许可证替代。
519注册资质
境外生产企业在华注册信息的产品资质申报代码。
国别保障措施
数量监测及配额外加征关税机制,不是许可申请。
第280号令实施后,一个519编号为什么仍然不够?
自2026年6月1日起,进口食品境外生产企业注册执行海关总署令第280号,原第248号令同时废止。海关总署公告2026年第27号把肉与肉制品列入需所在国家或地区主管当局推荐注册的进口食品目录,并列入不予自动延续注册食品清单。
进口申报时,应在报关单“产品资质”项下“进口食品境外生产企业注册”证书栏填写与本票实际企业对应的在华注册编号,许可证类别代码为519。519是企业注册资质申报代码,不是《进境动植物检疫许可证》,也不是牛肉国别配额许可证。
审核时还要把企业当前状态、注册食品种类、产品范围、注册有效期、产品生产日期、启运时间和独立冷库情况分别核对。第27号公告对企业有效期内生产且仍在保质期内的产品设有衔接规则,但暂停、注销、撤销以及海关特殊要求仍会产生影响,不能把一个历史注册号理解为永久有效。
2026年牛肉国别配额,怎样改变一票冻牛肉的税负?
商务部公告2025年第87号自2026年1月1日起对进口牛肉实施为期三年的保障措施,形式是“国别配额及配额外加征关税”。2026年进口量未超出对应规定数量时,按原有适用关税税率缴税;当相应来源国进口数量达到规定数量后,自第3日起(含当日)在原有适用关税税率基础上加征55%关税。上一年度未使用完的数量不结转。
附件2列明2026年规定数量:巴西110.6万吨、阿根廷51.1万吨、乌拉圭32.4万吨、新西兰20.6万吨、澳大利亚20.5万吨、美国16.4万吨,其他适用国家和地区合计17.2万吨。这里的国别配额是国家或地区年度进口数量的保障措施机制,不是每家进口企业先申请一张关税配额许可证,也不代表取得某张许可证即可保证不加征。
公告附件3同时列明不适用保障措施的发展中国家和地区。排除适用名单及其后续变化应以商务部当期公告为准;被排除成员如年度进口份额达到公告条件,可能从次年起适用措施。页面不把附件名单复制成永久结论。
原产国
先确认货物真实原产资格,不能只看发货国或贸易公司所在地。
规定数量
查询该来源国2026年度规定数量及商务部最新执行提示。
申报日期
达到100%后的第3日起适用加征,海运途中状态可能变化。
税负结果
原有适用关税税率,加上依法适用的55%附加关税。
为什么同样一柜冻牛肉,6月和10月的税负可能完全不同?
截至2026年10月10日官方公开信息,澳大利亚牛肉于6月18日达到2026年度规定数量100%。商务部贸易救济调查局明确,自2026年6月20日零点起,原产于澳大利亚的保障措施牛肉在现行适用关税税率基础上加征55%关税。
巴西牛肉于9月29日达到2026年度规定数量100%。自2026年10月1日零点起,原产于巴西的保障措施牛肉同样在现行适用关税税率基础上加征55%关税。保障措施没有禁止澳大利亚或巴西牛肉继续进口,但会显著改变达到数量后的税负。
其他来源国不能套用澳大利亚或巴西的触发日期。截至同一核对日,商务部公开提示还显示阿根廷曾达到50%预警节点;是否已经出现新的80%、90%或100%提示,应在签约、装船和进口申报前再次查询官方信息。
澳大利亚
2026年6月18日达到100%,6月20日零点起加征55%。
巴西
2026年9月29日达到100%,10月1日零点起加征55%。
其他来源国
按商务部当期执行提示核对,不预判触发日期。
有自贸协定,为什么仍可能需要加征55%?
原有适用关税税率可能是最惠国税率,也可能是在满足原产地规则、有效原产地证明和享惠申报条件后适用的协定或特惠税率。保障措施触发后,55%是在这一原有适用税率基础上加征,不能因为协定税率为0%便推断最终关税仍为0%。
保障措施实施期间,《中国—澳大利亚自由贸易协定》中的牛肉特殊保障措施暂停实施,但这不等于澳大利亚牛肉退出商务部公告2025年第87号的新保障措施。两套措施的暂停和适用范围不能混为一件事。
巴西生产的牛肉经第三国仓库重新出口,发货国、转运港或商业发票不会自动改变真实原产国。应依法核实屠宰生产、原产资格和运输链,不得通过虚假原产地或第三国转运规避保障措施。
检疫许可证、兽医卫生证书和指定监管场地怎样衔接?
冻牛肉属于肉类及其产品检疫审批场景,进口前应按本票来源国、产品、数量和口岸方案办理并核对《中华人民共和国进境动植物检疫许可证》。每批货物还应取得输出国家或地区主管当局依双边要求签发的官方兽医卫生证书;不同国家的格式、附加声明和签发要求不同,供应商COA不能替代。
证书和实货应在品名、原产国、屠宰分割企业、在华注册编号、产品范围、生产日期、批次、数量、包装、运输工具和封识等信息上能够对应。包装标识、装柜监督、封识和冷链温度按具体来源国协议及产品条件执行,不制作全球统一模板或统一温度。
海关总署公告2026年第81号将进境冰鲜、冷冻肉类列为指定监管场地类型。订舱前应确认第一进境口岸具备当前有效的冰鲜、冷冻肉类指定监管场地资格,并能衔接冷链装卸、查验和海关监管,不能只看港口是否能接冷藏集装箱。
检疫审批
按本票来源国、产品、数量和口岸方案前置办理。
官方证书
由来源国主管当局按双边要求签发,并与实货对应。
包装与封识
按来源国协议、证书及装柜监管要求形成证据链。
指定监管场地
第一进境口岸提前核对肉类监管资质和作业能力。
基础关税、55%附加关税和9%增值税怎样一起测算?
2026年02021000冻的整头及半头牛肉最惠国税率为25%,02022000冻的带骨牛肉和02023000冻的去骨牛肉最惠国税率均为12%。普通供人食用冻牛肉的进口环节增值税按9%方向核算,最终仍以十位商品编码、原产资格、申报日期及海关当期参数为准。
若某票货物依法享受0%协定税率,但在实际申报日已经落入对应来源国保障措施的加征期,0%只是原有适用税率,仍需再考虑55%附加关税。进口增值税计税基础还会包含关税等依法计入项目,不能只把货值乘以9%。海关最终税款核定优先于网页示例。
远期合同、分批到港、季度采购和固定价格交易尤其要约定额外进口关税风险的承担方式。装船时尚未触发,不代表货物到港申报时一定不加征;供应商报价、运保费、预计申报日期和官方配额使用状态应一起进入成本测算。
基础税率
按最终HS、原产国、原产规则和有效证明确定原有适用税率。
保障措施
达到国别规定数量后的生效时点起,可能额外加征55%。
进口增值税
普通食用冻牛肉按9%方向核对,计税基础包含依法计入的关税。
付款和订船前,供应商与进口方要把哪些事实说清楚?
生产企业合规资料和当前国别规定数量信息,都应在付款及订船前核对。资料不只是为了报关,还要用于确认商品身份、企业产品范围、官方证书、真实原产地、保障措施状态和预计到岸成本。
商品
冷冻带骨或去骨、具体部位、规格、净重、原包装标签和产品照片。
来源与企业
真实原产国、屠宰厂、分割厂、适用冷库、注册编号、产品范围和生产日期。
官方与贸易文件
兽医卫生证书方案、检疫审批信息、自动进口许可证办理及核对安排(适用目录内商品)、原产地资料、合同、发票、箱单和提单。
税费与运输
预计申报日期、第一进境口岸、国别规定数量状态、运保费和附加关税风险。
青岛跃海可以协助哪些冻牛肉进口环节?
青岛跃海可协助核对冻牛肉商品身份、来源国准入、境外企业注册和产品范围,整理519、检疫许可证、官方兽医卫生证书、包装封识、HS、原产地及动态税费资料,并协调进口申报、指定监管场地查验和国内冷链运输。
准入、企业状态、产品范围、证书签发、商品归类、保障措施和税款由相应主管部门依法确认。本页法规、保障措施执行信息和税则核对时间为2026年10月10日;正式签约、装运和申报前,应按本票原产国、企业、产品和预计申报日期再次查询。
常见问题 FAQ
Q01
冻牛肉进口需要哪些手续?
通常需要先核对来源国准入、境外屠宰分割企业及产品范围,再按最终十位商品编码确认自动进口许可证,分别落实519注册资质申报、进境动植物检疫许可证、来源国官方兽医卫生证书、第一进境口岸指定监管场地、包装封识、HS、原产地和动态税费。具体文件按来源国协议、当期目录和本票情况确认。
Q02
冻牛肉进口需要自动进口许可证吗?
应按具体十位商品编码判断。2026年自动进口许可目录明确列有0202200090普通冻带骨牛肉和0202300090普通冻去骨牛肉,进口时需按现行规定办理自动进口许可证。0202100000冻的整头及半头牛肉不能未经核验套用这一结论。自动进口许可证与进境动植物检疫许可证、519企业注册资质及牛肉国别配额保障措施不是同一项监管事项。
Q03
中国现在允许哪些国家的冻牛肉进口?
准入会随双边安排、动物疫情和企业状态变化,不建议依赖静态国家名单。应在签约和装运前通过海关总署当期输华食品目录、境外肉类企业注册名单及暂停恢复公告,核对具体国家、企业和带骨或去骨产品范围。
Q04
冻牛肉境外屠宰厂必须在中国注册吗?
肉与肉制品属于需官方推荐注册食品。实际屠宰、分割、加工企业及适用的独立冷库,应按真实供应链核对在华注册状态、有效期和获准产品范围;贸易商有营业执照不能替代生产企业注册。
Q05
冻牛肉进口需要检疫许可证吗?
冻牛肉属于肉类及其产品检疫审批场景,应在进口前按实际来源国、产品、数量和口岸方案办理并核对《中华人民共和国进境动植物检疫许可证》,不能以519编号或官方兽医卫生证书替代。
Q06
冻牛肉进口关税是多少?
2026年最惠国税率中,02021000冻的整头及半头牛肉为25%,02022000冻的带骨牛肉和02023000冻的去骨牛肉为12%。实际还要看原产国协定或特惠税率,以及本票是否因国别规定数量触发额外55%关税。
Q07
2026年为什么进口牛肉要加征55%关税?
商务部公告2025年第87号自2026年起实施国别配额及配额外加征关税。相应来源国进口量达到年度规定数量后,自第3日起在原有适用关税税率基础上加征55%;不是所有国家、全年所有牛肉统一征收55%。
Q08
巴西牛肉2026年10月以后还可以进口吗?
可以继续依法进口,保障措施不是禁令。但截至2026年10月10日,巴西已达到2026年度规定数量,自10月1日零点起,相关巴西原产保障措施牛肉在现行适用税率基础上加征55%。准入、企业和产品范围仍需另外核对。
Q09
澳大利亚牛肉2026年还可以享受自贸协定税率吗?
符合中澳自贸协定原产规则、证明和申报条件的货物,原有适用税率仍按协定规则判断;但澳大利亚已自2026年6月20日进入本轮保障措施加征期,55%是在原有适用税率基础上加征。中澳自贸协定原有牛肉特殊保障措施则在本轮措施期间暂停。
Q10
国别配额是不是需要进口企业单独申请?
本轮措施中的国别配额是对应国家或地区年度进口数量的保障措施管理机制,不是每家企业必须先领取的一张牛肉关税配额许可证。关键是实际原产国、年度数量是否触发以及本票进口申报日期。
Q11
冻牛肉进口增值税是多少?
普通供人食用冻牛肉当前按9%进口环节增值税方向核对。增值税计税基础并非只有货值,还会包含关税等依法计入项目;最终以十位编码、申报日期和海关审定参数为准。
官方参考信息
法规、保障措施执行信息、准入、企业注册、检疫审批、指定监管场地和税则核对时间:2026年10月10日。国别规定数量使用状态、排除适用名单、动物疫情、企业状态、产品范围、证书模板、十位编码、CIQ、口岸资格和协定税率均可能动态变化,正式采购、装运和申报前应按本票再次查询。
- 商务部、海关总署公告2025年第90号:《自动进口许可管理货物目录(2026年)》
- 商务部公告2025年第87号:对进口牛肉实施保障措施的裁定
- 商务部公告2025年第87号附件2:配额数量及加征关税税率表
- 商务部贸易救济调查局:澳大利亚牛肉2026年度保障措施执行提示
- 商务部贸易救济调查局:巴西牛肉2026年度保障措施执行提示
- 海关总署公告2025年第261号:实施保障措施牛肉产品申报进口事项
- 海关总署:符合评估审查要求及有传统贸易的国家或地区输华食品目录
- 海关总署:进口食品境外生产企业注册名单
- 海关总署令第280号:进口食品境外生产企业注册管理规定
- 海关总署公告2026年第27号:进口食品境外生产企业注册实施事项
- 海关政务服务:进境特定动植物及其产品检疫审批办事指南
- 海关总署公告2026年第81号:海关指定监管场地管理规范
- 国务院关税税则委员会:《中华人民共和国进出口税则(2026)》
- 财政部、税务总局公告2026年第9号:适用9%增值税税率货物范围
- 中国国际贸易单一窗口:HS、CIQ、监管条件及税率参数
发我牛肉原产国、工厂编号和预计到港时间,先核准入及实际税负
2026年进口牛肉受国别配额保障措施影响,部分来源国已触发55%附加关税。订货前建议同时核对工厂注册、产品准入、检疫条件及实际进口日期对应税负。