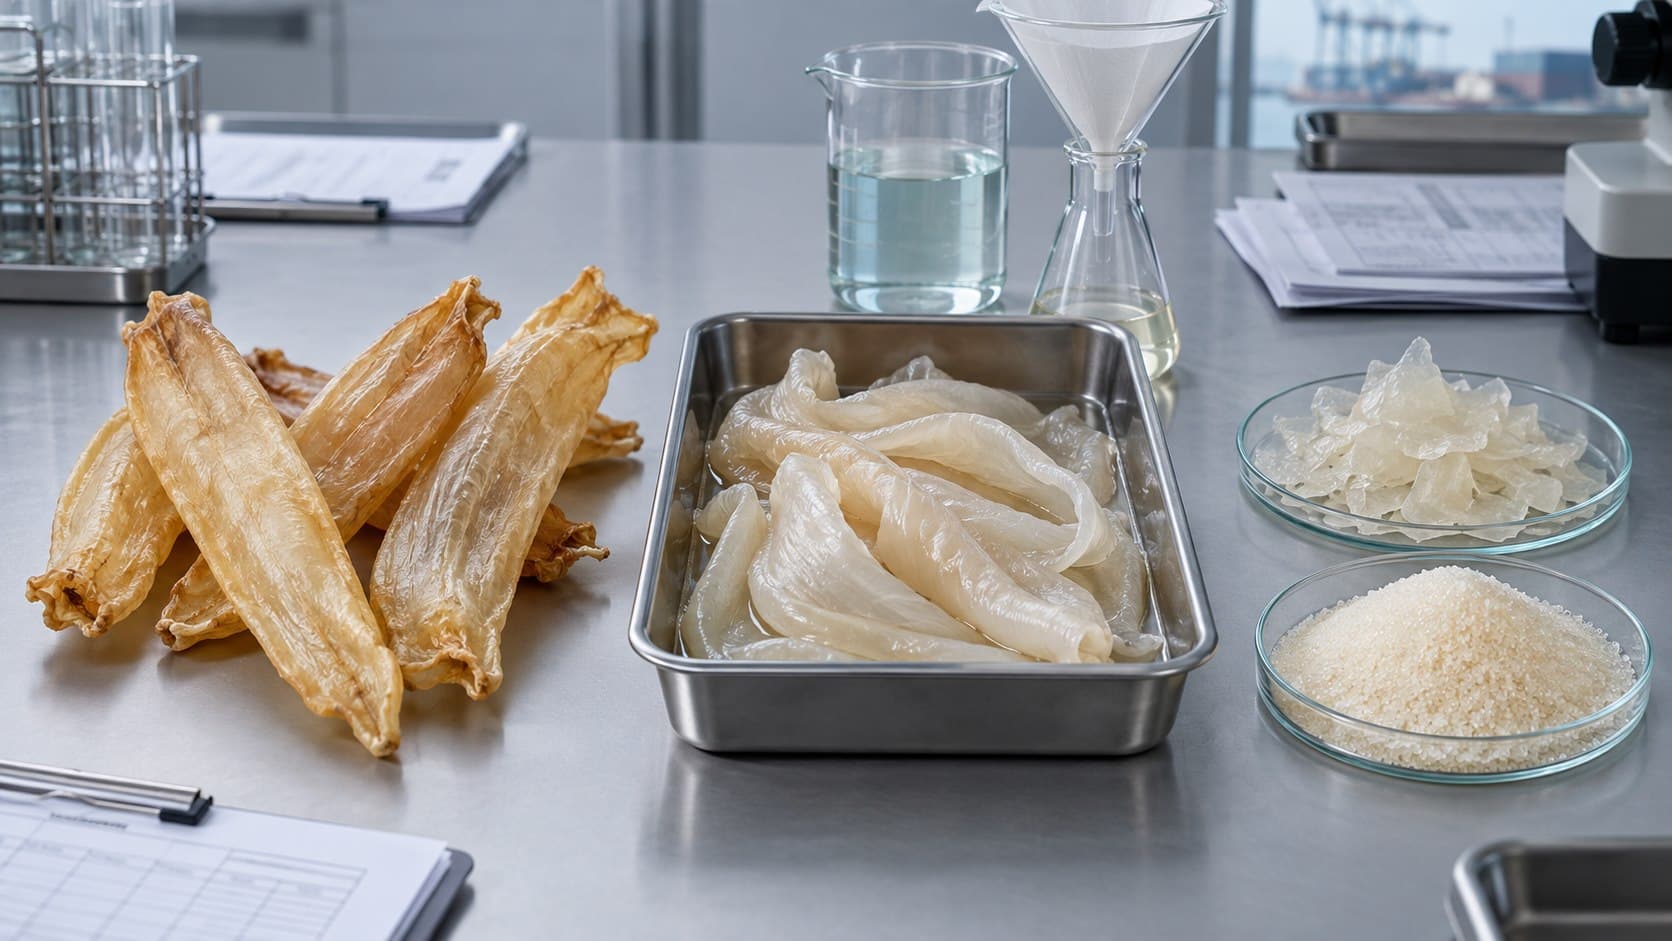
客户说要进口鱼胶,我第一句会问:能不能直接吃?
在中国食品消费语境里,鱼胶、花胶通常指清洗和干燥后仍能看出完整或基本完整鱼鳔组织形态的食品原料。供应商第一次可能写Fish Maw或Dried Fish Maw,这时讨论的仍可能是鱼的可食用杂碎和水产品。
国际贸易资料中的Fish Glue或Isinglass却可能表示由鱼鳔原料经溶解、提取、过滤、浓缩等工艺取得的鱼鳔胶,用于澄清、修复、胶黏或其他用途。供应商若写Fish Gelatin,通常又指向鱼明胶。首次解释之后,本页分别称为花胶或干鱼鳔、鱼鳔胶、鱼明胶,不再用“鱼胶”替代三种不同商品。
以常见询价为例,供应商只报“Fish Glue,20千克/箱”。如果照片是一只只完整干鱼鳔,项目可能仍是食用花胶;如果已经成为片状、粉状或胶状材料,则要进一步判断鱼鳔胶、鱼明胶或其他蛋白产品。第一步不是问关税,而是让供应商把照片、鱼种、工艺和用途说明白。
花胶和鱼鳔胶,差的不只是一个加工步骤
花胶是食品市场对干鱼鳔的常见称呼。它通常经过清洗、整形和干燥,但仍保留鱼鳔的组织形态,可以按食用水产品原料识别。市场按鱼种、大小、厚度、完整度、色泽、产区或年份形成的商业名称和等级,不能替代海关商品描述。
鱼鳔胶则是鱼鳔等原料经过溶解、提取、过滤、浓缩、干燥等工艺形成的动物胶商品。虽然两个中文名称都带“胶”,但一个仍是鱼鳔组织,另一个已经成为提取后的胶类材料。鱼明胶又是按明胶工艺制成的明胶产品,不能与鱼鳔胶互换名称。
胶原蛋白、水解胶原蛋白和胶原蛋白肽也不能继续沿用鱼鳔胶或鱼明胶结论。供应商资料出现这些名称时,应重新核对实际成分、分子状态、生产工艺、用途、HS和适用食品标准。
2026主税则里,干鱼鳔为什么仍要从03057200核对?
经核对财政部发布的《中华人民共和国进出口税则(2026)》主税则,税目03.05下的法定结构为:03057200“鱼头、鱼尾、鱼鳔”,03057900“其他”;两者共同位于“干、熏、盐腌或盐渍的鱼鳍、鱼头、鱼尾、鱼鳔及其他可食用杂碎”项下。因此,仍保持鱼鳔组织形态的干、熏、盐制食用鱼鳔,应首先从03057200方向核验,而不是机械转入03057900。
部分年度附件、优惠税率表采用“货品简称”,网上资料也可能把鱼鳍、鱼鳔与“其他鱼杂碎”的简称混排。货品简称不能替代主税则法定税目文字,也不能据此宣称2026年鱼鳔已从03057200转到03057900。本页同时保留03057900作为相邻边界提醒:只有真实商品属于其他可食用鱼杂碎时,才继续核对该方向。
海关税率查询显示,03057200目前继续细分为0305720010和0305720090两个十位方向,用于区分濒危与其他鱼头、鱼尾、鱼鳔。最终选择还要结合准确鱼种、当前《进出口野生动植物种商品目录》、CIQ、监管参数和申报时系统结果。
制成鱼鳔胶、鱼明胶以后,为什么会进入第35章?
鱼鳔原料完成提取制胶后,商品主要特征已经不再是一只可食用鱼鳔。2026税则品目35.03覆盖明胶及其衍生物、鱼鳔胶和其他动物胶;其中35030010的法定子目名称为“明胶及其衍生物”,当前十位方向为3503001000。实际商品为鱼明胶时,应从明胶身份继续核对。
35030090在主税则中的八位子目名称为“其他”,其所属35.03品目文字明确包含鱼鳔胶和其他动物胶;海关当前十位方向3503009000用于鱼胶及其他动物胶。实际产品为鱼鳔胶时可从这一方向审核,但仍应结合工艺、成分、形态和用途确认,不能只凭供应商中文翻译归类。
食品用鱼明胶还要进入食品添加剂明胶的身份、GB 6783-2013、标签和进口食品添加剂监管路径,可进一步查看食用明胶进口页面。GB 6783不能套给整只干鱼鳔;反过来,第03章水产品税号也不能因原料来自鱼鳔而继续套给已经制成的动物胶。
食用花胶真正的第一道门,是鱼种和来源国家
食用干鱼鳔属于动物性水产品。采购前应把原产国家或地区、具体鱼种、拉丁学名、野生或养殖、捕捞水域或养殖来源、生产加工企业和实际加工状态放在一起核对。某个国家有水产品输华资格,不等于该国所有鱼种、所有鱼鳔和所有工厂都自动准入。
黄花胶、鳘鱼胶、北海胶、蜘蛛胶、鳕鱼胶或鲟鱼胶可能是俗名、产区名、市场等级或商品名,不能直接替代拉丁学名。应通过海关“符合评估审查要求及有传统贸易的国家或地区输华食品目录”、相应国家水产品要求和境外企业注册名单,确认国家、产品、鱼种和企业范围。
海关总署令第280号自2026年6月1日起施行。2026年第27号公告将水产品列入需要所在国家或地区主管当局推荐注册的食品目录;供人食用进口时,还应在报关单产品资质项下按当前要求填报境外生产企业在华注册编号,许可证类别代码519,用途填报“食用”。这里核的是实际生产加工企业及其获准产品范围,不是贸易商营业执照。
官方卫生证书应由输出国家或地区主管当局按中方确认的现行水产品要求签发。商品名称、拉丁学名、野生或养殖、生产企业、在华注册编号、数量、包装、原产国及捕捞或养殖信息应能与本票货物对应;COA不能替代官方卫生证书,也不存在适用于全球所有花胶的统一证书模板。
鲟鱼鱼鳔多出来的,不是一张通用“CITES证”
并非所有鱼鳔都涉及濒危野生动植物进出口管理。但如果来源属于鲟形目或其他受保护鱼类,鱼鳔及其制成的鱼鳔胶可能作为动物部分或衍生物进入公约和中国野生动植物进出口证书管理。CITES资料表明,现生鲟鱼和匙吻鲟物种列入附录I或附录II,国际贸易管理覆盖包括鱼鳔胶在内的部分和衍生物。
供应商写鲟鱼鳔或鲟鱼胶时,应先取得准确学名、野生或人工繁育来源、来源代码、原产国公约管理机构文件和繁育资料,再核对当前CITES附录、《进出口野生动植物种商品目录》及中国水生野生动物进出口管理。人工繁殖会影响文件和审批条件,但不等于自动脱离公约管理。
《野生动植物进出口证书管理办法》区分允许进出口证明书和物种证明:列入商品目录且受公约限制的物种及其产品,通常进入允许进出口证明书管理;目录中的其他野生动植物及其产品可能实行物种证明管理。实际证件取决于具体物种、附录、来源、产品形态和贸易方向,不统一简称为“CITES证”。普通石首鱼类、鳕鱼或其他鱼种则应按实际学名和当前目录判断,不能套用鲟形目结论。
食品安全底线和花胶商业等级,是两套语言
截至2026年9月24日,国家卫生健康委现行食品安全国家标准目录仍列GB 10136-2015《食品安全国家标准 动物性水产制品》。食用干鱼鳔应结合该标准以及实际产品适用的污染物、添加剂和其他食品安全要求审核;市场上的鱼种、大小、厚度、完整度、色泽、产地和年份分级属于采购质量语言,不是海关统一准入等级。
供应商如使用漂白、脱色、防腐或其他处理,应提供完整工艺、所用物质、用量和残留资料,再结合GB 2760-2024、实际食品类别和现行标准判断。不能笼统宣称花胶一定禁止漂白,也不能因为供应商提供了处理说明就直接得出可以进口的结论。
工业用途鱼鳔胶不机械套用水产品境外企业注册、GB 10136和食品卫生证书;但鱼鳔胶若用于啤酒、葡萄酒或其他食品生产中的澄清,也不能仅因归入第35章就自动视为非食品,应继续核对加工助剂或食品添加剂身份、GB 2760及具体用途监管。
晒干和制胶以后,税号变了,税负也要重算
截至2026年9月24日,海关官方税率查询显示:03057200方向最惠国税率为7%,其0305720010和0305720090十位方向进口增值税均为9%;3503001000和3503009000最惠国税率均为12%,进口增值税均为13%。上述查询未显示2026进口暂定税率。
这组数字用于说明加工成胶以后税负参数会随税号变化,并不代表任何叫“鱼胶”的货物都能直接选用其中一个编码。应先确认花胶、鱼鳔胶或鱼明胶身份,再结合鱼种、濒危属性、十位编码、CIQ、用途和申报日期核税。
协定或特惠税率还取决于原产国家、原产资格、原产地证明和当年度安排。水产品项目应先确认鱼种、国家和企业是否具备进口条件,再测算RCEP、自由贸易协定或特惠安排,不能只看到优惠税率就先安排采购。
只发一张花胶照片,还不够判断进口
照片可以帮助判断是否仍保持鱼鳔组织形态,却不能证明准确鱼种、加工工艺和用途。报价或付款前,应让供应商把下面信息补齐,并让商品名称、企业、证书、包装与实际货物能够互相对应。
2026规范申报和单一窗口动态参数应按最终十位编码查询。干鱼鳔重点准备制作或保存方法、具体鱼种与拉丁学名、状态、品牌等实际适用字段;鱼鳔胶、鱼明胶重点准备成分、生产工艺、形态和用途。公开端未稳定取得能够覆盖所有鱼种和用途的统一CIQ与申报要素结果,因此本页不维护固定CIQ表。
- 中文名称、当地名称、具体鱼种和拉丁学名
- 野生或养殖、原产国、捕捞区域或养殖来源
- 完整鱼鳔、剖开状态、干燥、盐制或熏制情况
- 是否提取制胶、完整工艺、完整成分和实际用途
- 境外生产企业及食品用途在华注册编号
- 官方卫生证书样本及野生动植物文件(如涉及)
- 规格、包装、产品照片、COA和贸易运输资料
- 鱼鳔胶或鱼明胶另备技术规格、SDS和生产流程
青岛跃海可以协助哪些鱼鳔与鱼胶进口环节?
青岛跃海可协助核对花胶、干鱼鳔、鱼鳔胶和鱼明胶的商品身份,整理鱼种、拉丁学名、加工工艺、用途、国家和企业准入、官方卫生证书、野生动植物文件、HS及税费资料,并协调国外单证、进口申报、查验和国内物流。
正式商品归类、国家和产品准入、境外企业注册、官方证书签发、野生动植物行政许可及最终海关审核由相应主管部门依法实施。物种、来源、加工状态、用途、CIQ和监管参数应按本票及申报时有效规定确认。
- 商品状态与加工边界预审
- 鱼种和拉丁学名资料整理
- 水产品准入与企业状态核对
- 卫生证书资料预审
- 鲟形目等物种管理信息核对
- HS、税费与动态参数核对
- 进口申报与查验协调
- 国际国内物流衔接
常见问题
Q01
花胶和鱼鳔胶是同一种商品吗?
不是。花胶通常是仍保持鱼鳔组织形态的食用干鱼鳔;鱼鳔胶是鱼鳔原料经溶解、提取、过滤、浓缩等工艺形成的动物胶。两者应分别核对第03章和第35章方向。
Q02
干鱼鳔现在应该看03057200还是03057900?
按《中华人民共和国进出口税则(2026)》主税则法定文字,03057200为“鱼头、鱼尾、鱼鳔”,03057900为“其他”,两者均处于干、熏、盐腌或盐渍的鱼可食用杂碎结构下。仍保持鱼鳔组织形态的干鱼鳔应先从03057200方向核对;附件货品简称或第三方资料不能替代主税则。
Q03
鱼鳔胶为什么进入35030090方向?
鱼鳔完成提取制胶后,商品主要特征已经从鱼鳔组织变为动物胶。35030090属于35.03品目下的“其他”子目,该品目明确覆盖鱼鳔胶和其他动物胶;当前十位方向为3503009000,最终仍按实际工艺、成分和用途确认。
Q04
鱼明胶和鱼鳔胶有什么区别?
鱼明胶是按明胶工艺形成的明胶产品,应从35030010“明胶及其衍生物”方向判断;鱼鳔胶属于其他动物胶边界。食品用鱼明胶还要核对GB 6783等食品添加剂要求。
Q05
进口花胶需要境外水产品企业注册和官方卫生证书吗?
食用干鱼鳔属于水产品路径时,应核对原产国家和鱼种准入、实际生产加工企业的在华注册及获准产品范围,并按对应国家现行要求取得主管当局签发的官方卫生证书。
Q06
鲟鱼鱼鳔进口一定需要同一种濒危物种证件吗?
不能统一回答。应先确认具体学名、CITES附录、野生或人工繁育来源、来源代码、产品形态和贸易方向,再按中国商品目录判断允许进出口证明书、物种证明及其他水生野生动物审批是否适用。
Q07
人工养殖鲟鱼鱼鳔可以不核公约文件吗?
不可以这样理解。人工繁育会影响来源代码、文件和审批条件,但现生鲟形目物种仍属于CITES附录管理范围,应按具体物种、来源和贸易情形核对。
Q08
花胶进口关税是多少?
截至2026年9月24日,03057200方向最惠国税率为7%,相关十位方向进口增值税为9%。实际还应结合准确商品、鱼种、濒危属性、原产资格、协定或特惠安排及申报日期确认。
Q09
供应商只写“鱼胶”可以直接判断HS吗?
不可以。应取得产品照片、鱼种和拉丁学名、加工流程、完整成分及用途,先判断是花胶、鱼鳔胶、鱼明胶还是其他蛋白产品,再确定HS和监管路径。
官方参考信息
法规、税则和税率核对时间:2026年9月24日。03057200、03057900、35030010和35030090的法定结构以财政部发布的2026主税则为准;税率、十位方向和VAT通过海关官方税率系统复核。国家与鱼种准入、境外企业名单、卫生证书模板、CITES附录、中国野生动植物商品目录、CIQ、监管条件和规范申报要素具有动态性,应按本票及申报时官方系统确认。
准备进口花胶或鱼鳔胶?先确认它现在是什么商品
提供产品照片、具体鱼种、拉丁学名、野生或养殖、原产国家、完整工艺、成分、用途、境外企业和证书样本,可以先判断水产品、鱼鳔胶、鱼明胶及物种管理路径。