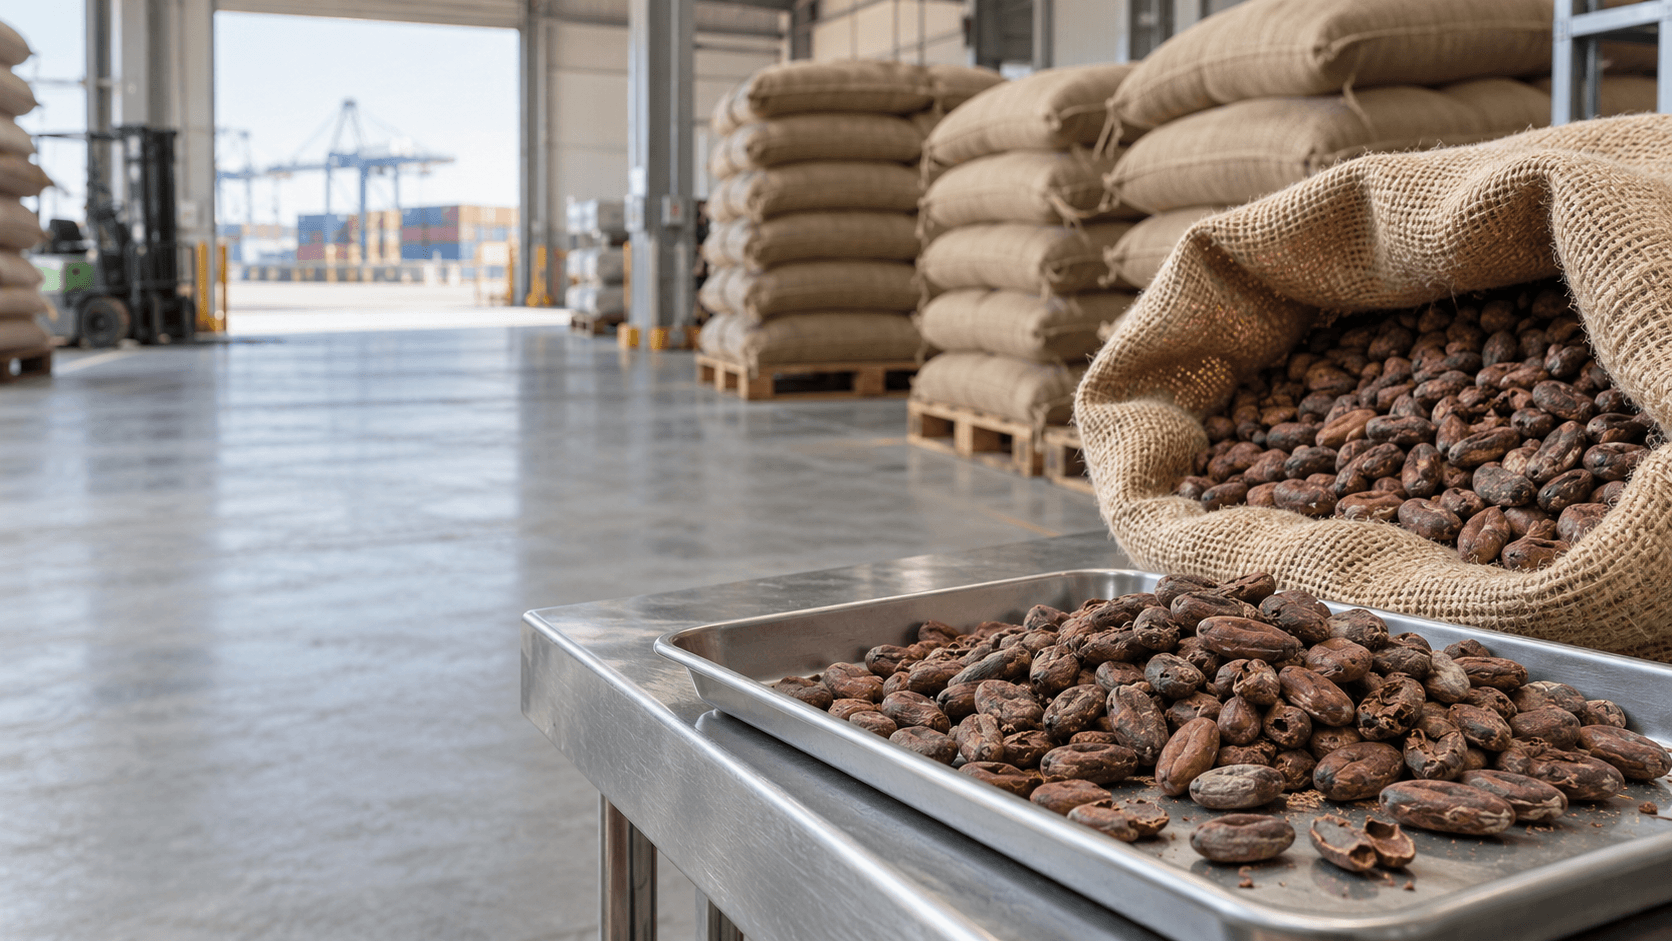
供应商给了发酵度和FOB价格,为什么还不能确认采购?
可可豆供应商通常先提供原产地、发酵程度、水分、百克豆数或单豆重量、缺陷率和FOB报价。这些资料能帮助买方判断风味、出成率和采购价值,却不能单独证明货物可以进口中国。真正影响装运的是另一组问题:原产国是否已有对应可可豆输华依据、实际生产加工企业是否在中国海关公布的名单中、企业注册状态是否正常,以及出口国主管当局能否为本票签发合格的植物检疫证书。
项目应围绕实际货物建立对应关系,而不是只认贸易商名称。合同卖方、集货仓、发酵或干燥场、最终筛选包装企业可能并非同一主体;专项公告通常要求可可豆来自经审核注册的生产加工企业。产地有货,不等于任意收购商或加工厂都能直接发往中国。
商品状态
确认整颗或破碎、未经焙炒,以及是否仅经过发酵、干燥和筛选。
来源国家
通过海关当期准入信息和专项公告核对对应产品范围。
实际加工厂
核对企业名称、地址、中方注册号、状态和获准产品。
证书条件
装运前确认植物检疫证书、附加声明和处理记录要求。
发酵、干燥和筛选以后,为什么仍可能是生可可豆?
本页讨论的是整颗或破碎、未经焙炒的可可豆。来源国专项公告通常把这类商品描述为去除果肉和果荚后,经发酵、干燥、筛选等工艺制成的可可籽粒。发酵改变风味前体,干燥降低水分,筛选去除缺陷豆和杂质,但这些步骤本身不等于焙炒。只要没有进入焙炒工序,不能因为豆子颜色变深就直接按焙炒可可豆申报。
2026申报时,生的整颗或破碎可可豆重点从1801000010核对;已经焙炒的整颗或破碎可可豆则从1801000090判断。可可荚、壳、皮及废料属于18020000方向;可可脂、可可膏、可可粉和巧克力分别进入其他品目。已经制成可可碎粒的货物,也应结合是否去壳、是否焙炒、加工工艺和最终商品形态重新归类,不能只凭供应商写的可可豆沿用生豆编码。
未烘焙可可豆
整颗或破碎,重点核对1801000010及当前CIQ和申报参数。
焙炒可可豆
已经发生焙炒工艺,重点转向1801000090,不沿用生豆增值税结论。
荚壳皮和废料
商品属性已不同,重点从18020000方向重新判断。
可可制品
可可脂、可可膏、可可粉与巧克力均不属于本页生豆路径。
哪些产地已有输华依据,为什么还要继续核加工企业?
可可豆准入是动态信息,不能把世界主要产区名单当成中国准入名单。发货前应通过海关总署动植物准入信息、进境农产品注册目录和境外企业检疫注册名单,结合原产国、产品中文和英文名称、植物学名称Theobroma cacao L.以及未烘焙状态逐票复核。
近年的官方专项公告可以说明国家准入与企业注册如何同时工作。例如海关总署公告2024年第63号适用于巴布亚新几内亚未烘焙可可豆,第88号适用于所罗门群岛,第91号适用于委内瑞拉,第120号适用于圣多美和普林西比。这些是具有明确公告依据的业务示例,不是截至当前的完整全球准入名单,也不能相互套用有害生物、附加声明或包装要求。
上述公告均把生产加工企业审核注册放在装运前要求中。采购方应核对真正完成发酵、干燥、筛选或最终包装的企业是否获准,而不是看到来源国已经准入,就默认该国所有出口商都具备资格。
2026年注册规则切换后,可可豆加工厂还需要登记吗?
需要把“调出官方推荐目录”和“取消企业注册”分开理解。海关总署公告2026年第27号将未烘焙咖啡豆、可可豆等从需官方推荐注册的进口食品目录中调出,并不意味着境外企业无需注册或申报;相关商品转而按照进境初级食用农产品的管理要求衔接。实际项目应同时核对海关总署公告2025年第219号、来源国专项输华要求和当期海关目录。
对于列入进境农产品注册目录的可可豆,进口商应确保货物来自海关公布且注册状态正常的境外企业。申报时在报关单或备案清单“产品资质”项下的“进境动植物及其产品境外生产、加工、存放企业注册登记”证书栏填写中方注册号(在华注册编号),许可证类别代码为302;同一报关单涉及多个商品项时应逐项填写对应企业编号。302不是《进境动植物检疫许可证》代码,也不应与普通进口食品519申报混为一谈。
来源国专项议定书和公告对官方推荐、企业审核、名单提交或包装标识另有要求的,仍应按双边条件落实。有关未烘焙初级农产品在2026年的制度衔接,也可参考咖啡生豆进口页面中的同类监管变化,但两种商品的准入国家和植物检疫条件不能互套。
第27号公告
调出的是需官方推荐注册食品目录,不是取消全部企业管理。
第219号公告
目录内进境农产品按当前企业名单和申报要求衔接。
302资质
填报进境农产品境外企业的中方注册号,不是检疫许可证。
来源国公告
双边植物检疫条件及企业要求仍应按具体国家分别执行。
植物检疫证书为什么必须按来源国准备?
未烘焙可可豆属于植物源农产品,专项公告通常要求出口国主管当局在出口前实施检验检疫,并为符合要求的货物签发植物检疫证书。证书上的商品名称、植物学名称、加工企业及注册号、数量、包装和附加声明应与合同、发票、装箱单、提单、包装标识和实货能够对应。不同来源国的附加声明及关注有害生物不完全相同,不能维护一份全球通用模板。
熏蒸也不是所有可可豆每票统一执行的固定前置条件。部分公告规定,发现活体昆虫时应在出口前实施有效检疫处理;已经进行熏蒸或其他处理的,植物检疫证书应按具体公告记录药剂或处理方法、剂量、温度、时间等信息。是否处理,应以来源国专项条件和本票风险状态为准。
加工环节通常需要剔除霉变豆、虫蛀豆和异物,货物不得带活虫、虫卵和土壤,也不得混有杂草种子、植物残体、砂砾等杂质。包装应清洁、卫生、符合植物检疫要求,并按来源国公告标注产品名称、加工企业、注册号、原产信息及“输往中华人民共和国”等适用追溯信息。使用木质包装时,还要核对是否适用国际植物检疫措施标准第15号的处理和标识要求。
发酵度决定价格,为什么不能替代准入和食品安全判断?
发酵度、水分、豆数、切豆试验、霉豆、紫豆或石板豆比例、风味表现、品种和产区,主要用于采购定价、质量验收和后续烘焙配方。发酵好不好决定采购价值,准入和证书决定能不能进口,两套判断不能相互替代。供应商COA可以支持质量评估,却不能代替官方植物检疫证书和企业注册状态。
植物检疫主要关注活体有害生物、虫卵、土壤、杂草种子、植物残体和来源国关注的检疫性有害生物;食品安全则根据实际产品和风险核对农药残留、污染物、真菌毒素、重金属及其他现行食品安全国家标准。到港是否抽样、检测哪些项目由海关结合来源、历史记录和本票风险确定,不能写成每批固定检测同一组项目。
商业大包装可可豆通常作为食品加工原料进口,其包装追溯要求与直接面向消费者销售的预包装可可制品不同。不要把原料麻袋机械套用零售巧克力标签,也不要因为是原料包装就忽略专项公告要求的企业、注册号和输华标识。
生豆和焙炒豆只差一道工艺,进口税负为什么会分开?
2026《中华人民共和国进出口税则》中,18010000“整颗或破碎的可可豆,生的或焙炒的”最惠国税率为8%。2026进口商品暂定税率表对18010000设置0%暂定税率,因此符合该税则号列并在2026年申报的货物,重点按当年0%暂定税率核算。这是年度政策,不应宣传为可可豆永久零关税。
进口环节增值税需要继续落到十位商品编号。海关总署公告2026年第15号把1801000010“生的整颗或破碎的可可豆”列入适用9%进口环节增值税税率的非全税目商品编号表;焙炒可可豆1801000090不在该9%清单内,应按申报时税率参数重新核对,不能沿用生豆9%的结论。
因为2026暂定税率已经是0%,原产地证并不是把8%最惠国税率再次降到0%的唯一依据。不过原产资格和证明文件仍可能影响协定或特惠申报、原产国认定及后续年度税率比较。采购测算应同时注明申报年份、商品状态和适用税率类型。
最惠国税率
18010000为8%,用于理解基础税率结构。
2026暂定税率
18010000当年为0%,不表述为长期固定零关税。
生豆增值税
1801000010列入9%进口环节增值税对应表。
焙炒豆边界
1801000090不沿用生豆9%结论,按申报时参数确认。
可可豆到港后,海关会怎样核对这一票货?
到港后,海关会结合国家和产品准入、境外加工企业注册状态、302中方注册号、植物检疫证书、附加声明、包装追溯、运输工具卫生、商品状态和食品安全风险实施证单审核、现场查验及必要的抽样检测。发现无有效证书、来自未经注册企业、带土壤或检疫性有害生物等不符合情况时,可能依法采取除害、退回、销毁或其他处置。
项目文件需要形成同一条证据链:合同品名和加工方式应对应1801000010方向,发票和装箱单应对应包装数量,证书企业应对应海关注册名单,包装标识应对应企业与批次。任何一个节点错位,都不能靠到港后临时修改品名解决。
向供应商要哪些信息,才能判断这批豆是否适合发货?
只发一张麻袋和豆子照片,不足以判断可可豆进口条件。建议按产品、来源、企业、检疫和商业质量五组信息向供应商提问,再把结果与当前海关目录、专项公告和税则参数逐项对应。不同国家最终所需证书和附加声明可能不同。
产品状态
中文及英文品名、植物学名称、整颗或破碎、是否焙炒、完整工艺、用途和照片。
来源信息
原产国家、种植地区、集货路径、出口国家和运输路线。
企业信息
发酵、干燥、筛选、包装和存放企业,以及中方注册号和当前状态。
检疫文件
植物检疫证书样本、附加声明、检疫处理记录、包装标识和木包装情况。
商业质量
发酵度、水分、豆数、缺陷豆、切豆结果、风味、规格、包装和COA。
青岛跃海可以协助哪些可可豆进口环节?
青岛跃海可协助核对可可豆商品状态、来源国输华依据、境外加工企业注册和302申报信息,预审植物检疫证书、包装标识、HS、税费和贸易单证,并协调进口申报、口岸查验及国内运输。
国家准入、境外企业注册、证书签发、商品归类、税率适用和最终海关审核由相应主管部门依法实施。本页法规、准入、企业注册和税则核对时间为2026年10月9日,来源国条件、企业名单、证书附加声明、十位编码、CIQ和税率应在采购、装运及申报前按本票再次查询。
常见问题 FAQ
Q01
可可豆可以进口中国吗?
可以依法进口,但不能只看产地是否种植可可。应核对原产国和未烘焙可可豆的当前准入依据、实际生产加工企业注册状态、植物检疫证书及本票商品状态。
Q02
可可豆发酵以后还是生豆吗?
发酵、干燥和筛选本身不等于焙炒。未经焙炒、仍为整颗或破碎可可籽粒的货物,重点从1801000010方向核对;是否已经焙炒应结合完整工艺确认。
Q03
可可豆HS编码是多少?
2026年生的整颗或破碎可可豆重点核对1801000010,焙炒的整颗或破碎可可豆重点核对1801000090。可可荚壳皮、可可脂、可可膏、可可粉和巧克力属于其他税则路径。
Q04
可可豆境外加工厂还需要中国海关注册吗?
需要按当前进境农产品体系和来源国专项要求核对。2026年第27号公告只是把未烘焙可可豆调出需官方推荐注册的进口食品目录,并未取消企业注册或申报;目录产品应按2025年第219号公告和当期企业名单执行。
Q05
可可豆进口申报为什么要填写302?
对于列入目录的进境农产品,申报时应在产品资质项下填写境外企业的中方注册号,许可证类别代码为302。302对应进境动植物及其产品境外生产、加工、存放企业注册登记,不是《进境动植物检疫许可证》。
Q06
可可豆进口需要植物检疫证书吗?
本页所列来源国专项公告均要求出口国主管当局签发植物检疫证书。实际应按具体原产国家的当前准入条件核对证书格式、企业信息和附加声明,不能套用其他国家模板。
Q07
进口可可豆每票都要熏蒸吗?
不能一概而论。是否需要熏蒸或其他处理取决于来源国专项要求和货物风险;如已处理,通常应按对应公告在植物检疫证书中记录处理方法、药剂、剂量、温度和时间等适用信息。
Q08
2026年可可豆进口关税是多少?
18010000最惠国税率为8%,2026进口商品暂定税率为0%。暂定税率属于当年安排,不应理解为永久零关税;最终仍应按申报日期和真实商品状态确认。
Q09
生可可豆和焙炒可可豆的进口增值税一样吗?
不应统一处理。1801000010生的整颗或破碎可可豆列入2026年9%进口环节增值税对应表;1801000090焙炒可可豆不在该9%清单内,应按申报时海关税率参数另行确认。
Q10
供应商只提供COA可以安排发货吗?
不够。COA主要支持发酵、水分、缺陷和成分等商业质量判断,不能替代国家准入核验、境外企业注册、植物检疫证书、包装追溯和进口申报资料。
官方参考信息
法规、准入、企业注册和税则核对时间:2026年10月9日。来源国家与产品准入、境外企业状态、证书附加声明、检疫处理、十位编码、CIQ及税率具有动态性,正式采购、装运和申报前应按本票再次查询。
- 海关总署公告2026年第27号:进口食品境外生产企业注册实施事项
- 海关总署公告2025年第219号:进境农产品境外企业申报管理要求
- 海关总署令第280号:进口食品境外生产企业注册管理规定
- 海关总署公告2024年第63号:巴布亚新几内亚咖啡豆、可可豆输华要求
- 海关总署公告2024年第88号:所罗门群岛咖啡豆、可可豆输华要求
- 海关总署公告2024年第91号:委内瑞拉可可豆输华要求
- 海关总署公告2024年第120号:圣多美和普林西比可可豆输华要求
- 国务院关税税则委员会:2026年关税调整方案及进口商品暂定税率表
- 海关总署公告2026年第15号:适用9%进口环节增值税税率非全税目商品编号表
- 海关总署:进境农产品注册目录和境外企业检疫注册名单
- 中国国际贸易单一窗口:HS、CIQ、监管条件及税率参数
发我可可豆产地和加工厂信息,先核这批货能不能进口
可可豆采购前先确认来源国准入、加工企业注册和植物检疫证书要求,同时区分生豆与焙炒状态,避免税率和监管条件判断错误。