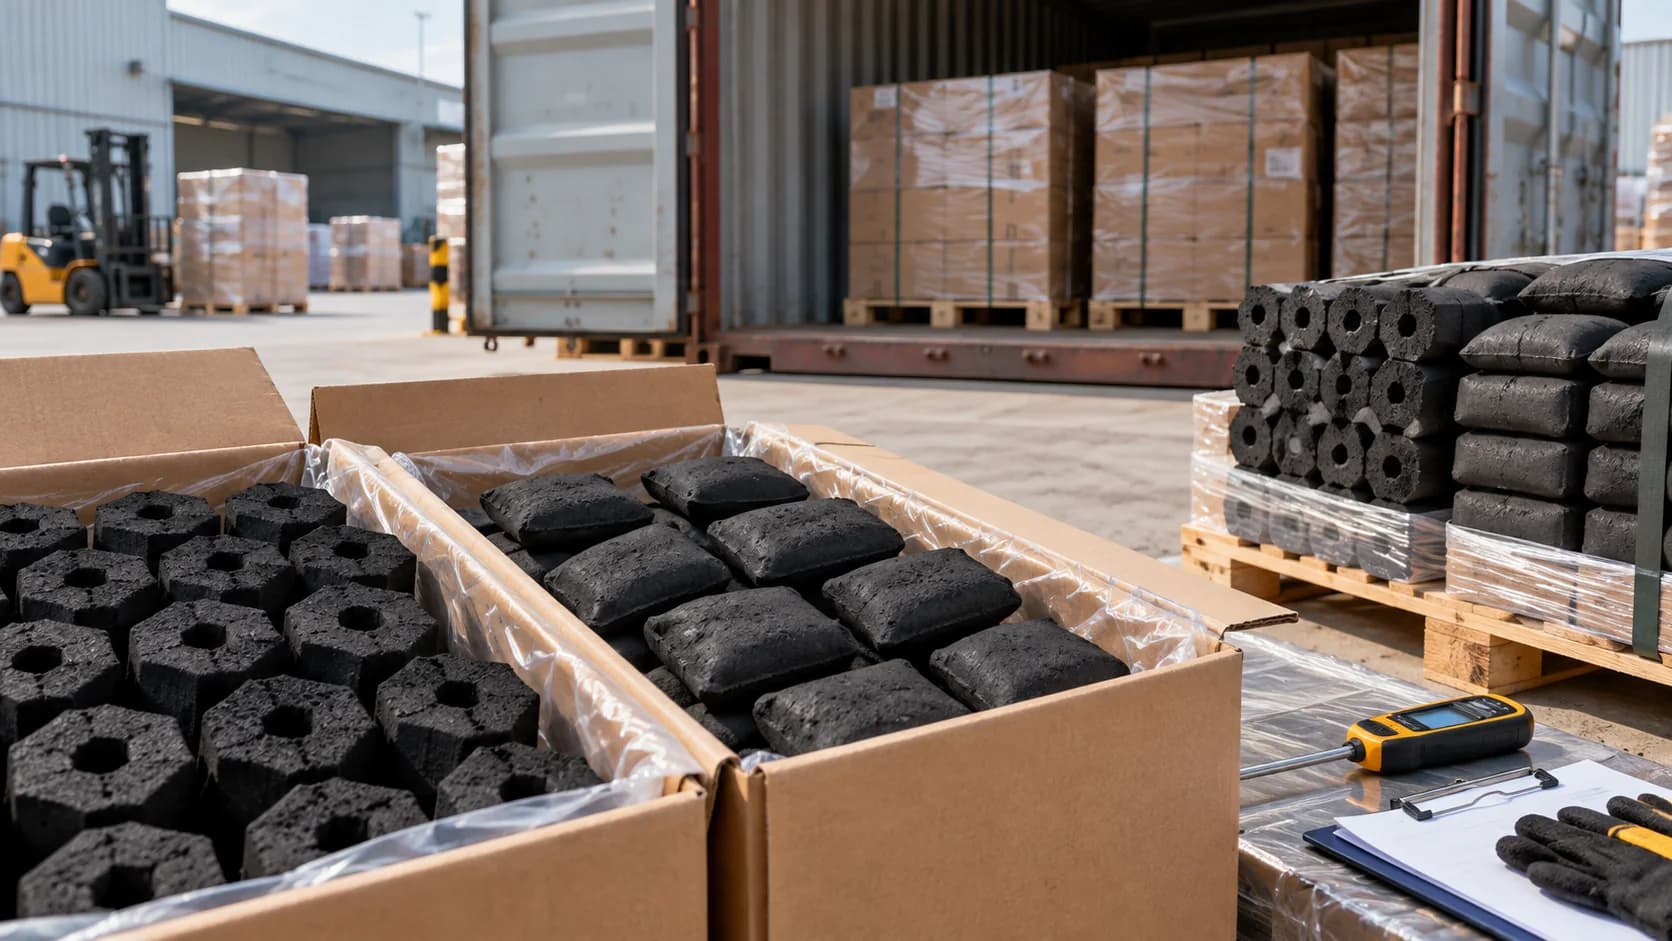
一票FOB青岛的机制木炭,为什么订舱时才发现资料不够?
工厂报出机制木炭价格、客户确认FOB青岛后,最容易被忽略的不是箱数,而是两套身份没有同时确认:海关要知道货物由什么原料炭化、是否结块及应归入哪个税号;承运人则要判断它是否按UN1361、4.2类危险货物运输,并核对生产、降温、包装和装载证据。
MSDS写着“非危险品”、产品能够正常报关,均不能单独证明船公司会按普通货接受。反过来,按危险货物订舱也不会自动解决海关归类、出口税务和目的国要求。机制木炭出口要把商品身份、中国出口申报身份、海运危险货物身份和目的国身份分别确认。
名字都带“炭”,海关看到的却可能是四种商品
机制木炭通常是木质原料经粉碎、成型和炭化后形成的燃料产品,但供应商口中的机制炭还可能以竹屑、果壳或混合生物质为原料。竹炭、果壳或果核炭、其他木炭在第44章内已有不同子目方向,原料不能只写成“生物质”。
尚未完成炭化的锯末棒、木屑颗粒或压块燃料,不能因为外形像机制炭就直接按木炭申报;经活化形成的活性炭也应重新判断其他税目和海运品名。添加引燃剂、黏结剂或其他成分的复合产品,还要核对配方是否改变商品主要属性。
木质机制炭
确认木材或木屑原料、完整炭化工艺和添加物,通常从其他木炭方向判断。
竹炭
2026税则列有44021000方向,不能并入普通木质机制炭。
果壳或果核炭
2026税则列有44022000方向,应说明椰壳等真实原料。
活性炭或未炭化燃料棒
商品性质已经不同,不能机械套用木炭税号和UN1361结论。
普通木质机制炭为什么重点核对44029000?
2026《中华人民共和国进出口税则》中,44021000对应竹炭,44022000对应果壳炭或果核炭,44029000对应其他木炭,三个方向均包括结块产品。因此,以木材或木屑为原料、已经完成炭化的普通机制木炭,可先从44029000方向核对。
44029000是八位税则方向,不替代最终申报审核。出口前仍应根据原料、炭化程度、结块形态、添加物、用途、十位商品编码和2026规范申报要求确认;合同、发票、装箱单、工艺说明和产品照片应使用能够相互对应的商品描述。
供应商如只写Briquette、BBQ Fuel或Charcoal,建议先补充原料比例、炭化工艺、是否活化、是否含引燃剂或化学添加物,再进行HS预归类。进口HS编码怎么确认中的商品识别方法,同样适用于出口申报前的归类准备。
2026年海运机制木炭,不能继续沿用旧版豁免思路
《国际海运危险货物规则》第42-24修正案自2026年1月1日起强制实施。动物源或植物源有机材料经高温热解形成的碳类货物,包括木材、竹材和椰壳等来源,运输时应按UN1361“动物源或植物源碳”、第4.2类自燃物质的现行要求判断。
特别规定SP978明确,不能再使用UN N.4试验把UN1361货物排除在《国际海运危险货物规则》之外;未开展相应分类试验时,至少应按包装类III安排。旧版SP925的豁免不能继续作为2026年普通机制木炭海运的依据。实际包装类、订舱接受条件和文件仍应由托运人与承运人按本票货物确认。
14天、40℃和装箱间距,分别解决什么风险?
在主管机关没有批准其他安排的情况下,SP978给出两条生产后控制路径。常规路径要求未包装货物在有遮盖但向空气开放的条件下存放至少14天后再包装;另一条路径是在热解后使用蒸汽处理并冷却,在惰性气氛中包装,包装件再在有遮盖且向空气开放的条件下存放至少24小时。两条路径不能随意拼接或只靠工厂口头说明。
货物只有在包装当日温度不超过40℃时才可包装。这里的40℃是包装条件,不是产品质量指标,也不能只凭一张装箱前照片证明。建议保留生产日期、出炉和冷却记录、露天通风存放起止时间、包装日期及当日测温记录。
装入货物运输组件时,还要落实至少30厘米顶部空间,并按包装件堆码高度不超过1.5米,或每个货块体积不超过16立方米且货块间距至少15厘米等方式控制积热。最终装载方案应与船公司、危险货物申报单位及现场条件核对。
一份MSDS,为什么还不能完成危险货物订舱?
MSDS用于说明产品组成、危险特性和安全处置,但不能替代危险货物分类、运输文件、包装和装箱证明。船公司通常还会结合鉴定或分类资料、危险货物申报、包装形式、生产和包装记录、装箱检查以及目的港政策审核是否接受。
按SP978,运输单证还应补充生产日期、装入包装的日期以及包装当日的物料温度。若品名、重量、包装件数、UN编号、危险类别、包装类、集装箱号和封识在各文件之间不一致,货物即使已经进港也可能无法正常配载。
工厂检测报告、MSDS和船公司订舱资料应基于同一产品。木质机制炭、竹炭、椰壳炭和活性炭不能共用一份模糊模板;活性炭还可能进入UN1362及SP979等另一条判断路径。
报关能放行、船公司能承运、目的国能清关,是三个判断
中国出口报关解决的是商品归类、申报要素、监管证件和税务处理;海运危险货物规则解决的是货物能否按安全条件包装、装载和运输;目的国则可能继续审核进口许可、木质来源、环保、标签、消费品或燃料标准。任何一项通过,都不能替代另外两项。
FSC等森林认证通常属于客户采购、供应链或市场准入中的商业要求,不是所有机制木炭从中国出口时统一必须提交的海关证件。客户要求认证时,应核实证书主体、产品范围、监管链和有效期;目的国如有强制尽职调查、森林来源或包装标签制度,还应单独满足。
2026年出口许可证、关税和出口退税应分开核对
经核对《2026年出口许可证管理货物目录》,普通机制木炭对应的4402税目方向未列入该目录。这不等于所有含炭产品都无需证件:最终仍应按十位编码、原料来源、是否涉及受保护木材及申报时监管条件复核。
2026进口和出口商品暂定税率表中的出口税率部分未列出4402税目方向,因此本页不把机制木炭写成统一征收出口关税的商品;最终仍按当期税则和申报系统确认。出口关税、出口增值税处理和出口退税是不同概念,不能用“没有出口关税”推导“可以退税”。
国家税务部门商品代码查询在2026年9月30日核对显示,44021000、44022000和44029000的征税率为13%、退税率为0%,并标注“禁止出口或出口不退税”特殊商品提示。这里的税务标注不能直接解释成海关禁止出口;企业应结合发票、贸易方式和主管税务机关口径,确认按征税或不退税业务的具体处理,不宜在报价时预设出口退税。
客户给了目的港,还要继续问哪些进口条件?
同一批机制木炭在不同目的国可能面临不同的进口许可、危险货物港口限制、木材来源尽职调查、包装标签、化学品或消费品要求。目的港可以接受危险货物,不等于进口商已经具备清关资质;买方说当地能卖,也不等于承运人会接受当前包装和航线。
报价和订舱前应让买方书面确认进口主体、用途、当地HS、许可和标签要求,并向承运人确认UN1361接受政策、航线、转运港、截危申报时间及码头限制。原料涉及特定木种或受保护植物时,还要核对濒危物种和合法来源文件。
只给产品照片,还不足以安排机制木炭出口
正式报价前建议把商品、生产、包装、运输和目的国五组信息放在同一份预审中。最终资料会随船公司、港口、航线和目的国变化,不应把以下项目理解为全球统一单证清单。
商品
原料种类与比例、炭化状态、形状尺寸、添加物、用途、照片和COA。
生产
生产日期、热解工艺、冷却方式、存放地点及起止时间。
包装
包装日期、当日物料温度、单件重量、内外包装和托盘方式。
运输
MSDS、分类或鉴定资料、UN1361信息、柜型、堆码和装箱方案。
目的国
进口商、用途、当地许可、标签、森林来源及商业认证要求。
青岛跃海可以协助哪些机制木炭出口环节?
青岛跃海可协助梳理机制木炭原料与工艺、预审HS和申报要素、核对UN1361及SP978文件条件、协调危险货物订舱申报、出口报关、装箱进港和国际运输,并提示目的国资料需要买卖双方继续确认的边界。
商品归类、危险货物分类、主管机关批准、船公司承运、出口税务和目的国放行均由相应主体依法审核。本页法规、税则和运输规则核对时间为2026年9月30日,实际项目应按本批货物、承运人及申报时规则确认。
- 原料与炭化工艺预审
- HS与规范申报资料整理
- UN1361与SP978条件核对
- 危险货物订舱资料协调
- 包装装箱与进港衔接
- 出口报关与国际运输
- 目的国文件边界提示
常见问题 FAQ
Q01
机制木炭出口一般看哪个HS编码?
以木材或木屑为原料且已经完成炭化的普通机制木炭,可先从2026税则44029000“其他木炭”方向核对。竹炭看44021000方向,果壳或果核炭看44022000方向;未炭化燃料棒、活性炭和复配产品应重新判断。最终以十位编码和申报时参数为准。
Q02
机制木炭海运属于危险货物吗?
动物源或植物源有机材料经高温热解形成的碳类货物,应按UN1361、第4.2类和《国际海运危险货物规则》现行要求判断。不能仅凭MSDS中的“非危险品”结论按普通货订舱。
Q03
UN1361为什么要存放14天?
在主管机关没有批准其他安排时,SP978常规路径要求未包装物料在有遮盖但向空气开放的条件下存放至少14天再包装,以控制自热风险。另有热解后蒸汽处理、冷却并在惰性气氛包装的路径,不能只截取其中一个时间条件使用。
Q04
机制木炭包装温度必须低于多少?
SP978规定,物料在包装当日温度不超过40℃时方可包装。应保留可追溯的测温记录,并与生产、冷却、存放和包装日期对应。
Q05
有MSDS就可以按普通货订舱吗?
不可以只凭MSDS判断。承运人还会审核危险货物分类、运输文件、包装装载、生产与包装记录等资料;运输单证还应按SP978体现生产日期、包装日期和包装当日物料温度。
Q06
机制木炭出口需要出口许可证吗?
截至2026年9月30日核对,《2026年出口许可证管理货物目录》未列普通机制木炭的4402税目方向。最终仍应按十位编码、原料来源、受保护木材情况和申报时监管条件复核。
Q07
机制木炭出口有退税吗?
国家税务部门商品代码查询在2026年9月30日显示,44021000、44022000和44029000退税率为0%,并有特殊商品提示。具体征税或不退税处理应结合企业、发票和贸易方式向主管税务机关确认,不宜在报价时预设退税。
Q08
FSC是机制木炭出口的强制海关证件吗?
FSC通常属于客户采购、供应链或市场要求,不是所有机制木炭中国出口报关统一必须提交的证件。客户或目的国有要求时,应核实证书主体、产品范围和监管链。
Q09
活性炭可以按机制木炭的UN1361方案发运吗?
不能机械套用。活性炭的商品归类和海运危险货物路径可能不同,海运中还可能涉及UN1362及SP979等要求,应根据真实生产工艺、活化状态和分类资料重新判断。
官方参考信息
税则、许可证目录、出口税务和海运危险货物规则核对时间:2026年9月30日。最终十位编码、规范申报要素、出口监管条件、税务处理、危险货物分类、船公司接受政策和目的国要求具有动态性,应按本票货物和申报、订舱时官方系统确认。
准备出口机制木炭,先把原料、生产日期和包装方案发来
在报价和订舱前先核对HS、UN1361、SP978记录、危险货物文件和目的国要求,避免装箱后才发现船公司不接或资料无法闭环。