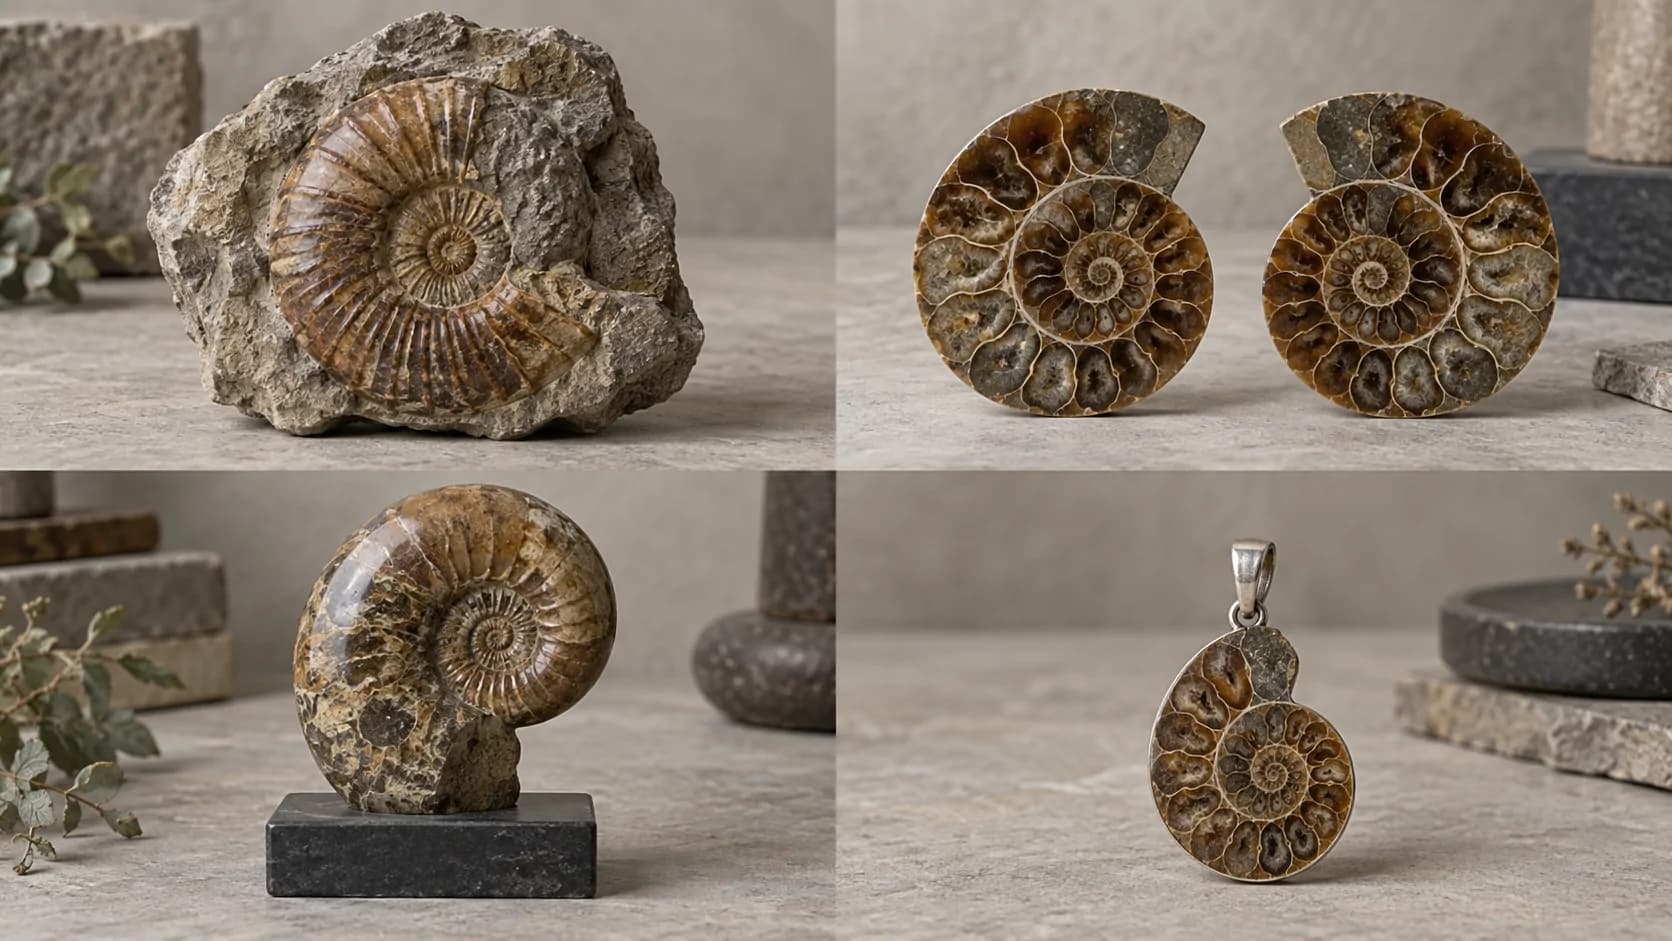
一张菊石照片为什么还不能直接报价归类
客户常发来一张照片,问“这种菊石能不能进口”。照片是起点,但还不够。需要先确认实物是真实古生物化石、树脂翻模还是复合材料,再看它是完整标本、切片、抛光摆件、珠宝材料,还是已经镶嵌成吊坠或首饰。
菊石(供应商英文常写Ammonite)即使来自同一种化石材料,加工程度、商业呈现和用途不同,也可能改变是否仍具有9705意义上的古生物学收藏属性。单件不必然属于收藏品,批量也不自动变成普通石材;判断仍回到实物、加工和交易状态。
供应商还应说明是否带基岩、是否切割钻孔、抛光范围、底座和金属配件、修复或补配情况、主要材质比例及最终用途。只写“天然菊石”无法支持完整的中国进口判断。
菊石首先是一种古生物化石,不是普通石材名称
菊石属于已经灭绝的海生头足类古生物,市场交易的菊石通常是壳体保存形成的古生物化石。《古生物化石保护条例》第二条将地质历史时期形成并赋存于地层中的动物、植物实体化石及其遗迹化石纳入古生物化石范畴,因此真实菊石不能只按“石头”“矿物”或普通装饰石材理解。
普通菊石也不因年代久远就自动属于文物。条例将古猿、古人类化石以及与人类活动有关的第四纪古脊椎动物化石转由文物保护规则管理,菊石属于无脊椎古生物化石,通常优先核对古生物化石制度和海关商品归类。
同样不能只凭“菊石”名称把每一件商品自动定为重点保护或一般保护古生物化石。条例第七条涉及模式标本、大型或集中分布的无脊椎动物化石等重点情形;标本尺寸、完整度、科研价值、是否属于模式标本及集中产出情况需要具体判断,必要时应向自然资源主管部门核实。
真实完整标本
先按古生物化石和收藏属性核对,并确认具体保护层级不能仅凭商品名决定。
修复或拼接标本
修复不一定消灭化石属性,但应如实说明人工补配、粘接、上色和主体材质。
树脂仿制品
并非真实古生物化石,不应套用古生物化石法规和9705收藏品逻辑。
从国外买化石进中国,需要先办自然资源部门进口许可证吗?
对于境内单位或个人从境外合法取得并永久进境的古生物化石,《古生物化石保护条例》第三十二条规定,应向海关申报,并按照海关管理有关规定办理进境手续。该条没有为普通永久进境建立一项统一的“自然资源部门古生物化石进口许可证”,因此不能把所有国外化石进口都写成装运前先取得这类许可证。
这并不表示永久进口没有资料要求。海关仍会根据实货判断商品属性、HS编码、价格、数量和申报描述,进口方还应能够说明化石的合法来源。实施办法第二十三条明确,不得收藏违法获得或者不能证明合法来源的古生物化石。
中国境内古生物化石出境实行严格审核,包括重点或一般保护化石的出境批准等,但这些是中国化石出境规则,不能反向推导为外国化石永久进境采用同一批准程序。出境审核严格,不等于境外化石进境适用相同许可制度。
如果只是来中国展览,规则又不一样
境外古生物化石用于展览、合作研究或教学而临时进境,与永久购买不是同一程序。条例第三十二条要求临时进境化石交由海关加封,境内有关单位或者个人应自办结进境海关手续之日起5日内,向自然资源主管部门申请核查、登记。
《古生物化石保护条例实施办法》第四十五条、第四十六条进一步规定了临时进境核查登记及复出境核查。准备材料通常需要围绕合作事项、化石清单和照片,以及境外允许其合法出境的证明等展开,活动结束复出境前还要按规定核查。
因此,页面所说的“永久进境不统一设置自然资源部门进口许可证”,不能被理解为临时展览也只做普通报关。业务目的变化后,应重新确认海关加封、5日登记和复出境安排。
确认它还是化石标本以后,才有资格讨论9705
2026中国税则中,9705用于具有动物学、植物学、矿物学、解剖学、古生物学等意义的收集品及珍藏品。真实菊石如果仍以具有古生物学收藏意义的标本状态交易,才适合进入9705路径分析。
八位税则号列97052200的正式名称为“灭绝或濒危物种及其部分”,97052900为“其他有动、植、矿物学意义的收藏品”。菊石属于灭绝古生物,所以完整或仍具有古生物学收藏意义的菊石标本,应优先从97052200方向核验,而不是先机械套用位于“其他”项下的97052900。
海关官方2026税率查询还显示,97052200下有9705220020“灭绝动物化石”,97052900下有9705290010“其他动物化石”等十位细分。这些公开名称强化了分流方向,但仍不能跳过商品是否属于9705收藏品的前提。未检索到公开、可直接适用于所有商业菊石状态的中国海关具体归类决定,因此本页采用“优先核验”而不是“菊石统一归入”的表述。
97052200名称中的“灭绝或濒危”是税则分类文字,不等于CITES证件要求。已经灭绝的菊石化石不能只因该税号名称自动套用CITES;如组合商品含有受保护现生物种材料,再按具体物种、材质和中国现行野生动植物进出口管理要求另行核对。
切片、摆件和吊坠,什么时候需要重新归类
切开不自动意味着失去化石身份,也不代表只要还能看出螺旋结构就永远属于9705。应结合切割和抛光程度、是否保持收藏或科研展示属性、是否大量制成统一规格材料、最终用途及商业呈现判断主要商品属性。
大面积切割、安装底座、与其他石材组合形成装饰摆件时,应重新比较9705收藏品与石制或其他装饰制品路径;通用页面不在没有实物资料时给出第68章固定编码。切磨、钻孔或镶嵌成吊坠、戒指、胸针、耳饰等商品后,还要重新核对珠宝玉石制品、首饰及第71章等方向,不能因原料来自菊石继续当然使用97052200。
斑彩石是与部分菊石壳体材料有关的珠宝商业品种,但珠宝级切磨材料或镶嵌首饰与完整菊石化石标本不是同一种进口商品。当前GB/T 16552-2017《珠宝玉石 名称》仍为现行推荐性国家标准,2026年复审结论为修订并不等于新版本已经实施;只有实货进入珠宝材料或首饰路径时,才结合现行标准、加工状态和税则另行判断。
完整化石
带基岩、保留明显古生物形态并作为收藏、教学或展示标本,优先核对97052200方向。
抛光切片
看切割比例、规格化程度、收藏属性和用途;切片既不自动离开9705,也不自动留在9705。
装饰摆件
安装底座、组合其他材料或强化装饰功能后,重新比较收藏品与石制、装饰制品路径。
吊坠或首饰
钻孔、镶嵌并形成可佩戴商品后,重新核对第71章、相关税负及珠宝标准。
合法来源和原产国出口文件,比“天然菊石”四个字重要
中国允许依法办理进境手续,不代表供应商所在国家允许化石自由采集和出口。不同国家可能限制化石商业出口、要求自然遗产或文化遗产批准、要求出口证明,或对普通商品化石没有专项手续。实际项目应按原产国家、具体化石和当地现行法规逐票核实,不维护容易过期的全球国家清单。
商业发票只能证明交易关系,不能单独证明化石采集和出口合法。建议留存购买合同、商业发票、付款记录、供应商和取得来源说明、化石名称、产地、数量、尺寸、清晰照片、修复或加工说明,以及来源国法律要求的出口许可或证明。
来源国家、购买国家和装运国家也可能不同。若货物经第三国交易,应把采集或发现来源、历次交易和最终出口依据衔接清楚,避免到港后仅能提供最后一手贸易商发票。
税费和价格审核,必须跟最终商品身份走
截至2026年9月24日,海关官方税率系统显示,97052200及97052900相关十位子目的进口最惠国税率为0,进口增值税为13%,进口消费税为0;系统未显示通用进口暂定税率。这里的0%关税只适用于最终确实归入相应收藏品子目的货物,不能宣传成所有菊石切片、摆件和首饰均“免税”。
如果加工后的商品转入石制品、珠宝材料或首饰等其他税目,关税、增值税和消费税都应按新编码重新计算。完整化石标本当前查询消费税为0,也不能由此推导所有菊石首饰均不涉及消费税。
化石价格受种类、尺寸、完整度、产地、稀有程度、美观程度和修复比例影响,同样写“菊石”的单价可能差异很大。若海关需要核实申报价格,可用合同、付款凭证、供应商报价、同批采购资料、产品分级和照片、鉴定资料及适用的拍卖或市场资料说明真实成交关系;不存在可直接套用的统一海关参考价。
发货前,请供应商把这些资料一次说清楚
先把商品状态、合法来源和加工情况说清楚,才能继续确定十位HS、CIQ、规范申报要素和本票监管参数。公开查询可以确认税则与税率方向,但最终CIQ和申报字段仍应根据实货在中国国际贸易单一窗口按申报时参数落实。
实物身份
化石名称、商品照片、尺寸、数量、重量、是否带基岩,以及完整、切片、摆件或首饰状态。
材质和加工
是否真实化石、主要材质比例、切割抛光、钻孔镶嵌、底座或金属配件、修复补配和上色情况。
来源链条
产地国家、取得来源、供应商和出口商、购买证明,以及来源国要求的合法采集或出口文件。
贸易申报
合同、发票、装箱单、提单、单价依据、用途、包装方式和计划进口口岸。
青岛跃海可以协助哪些菊石进口环节?
青岛跃海可协助整理菊石照片、商品状态、材质、修复加工、合法来源和原产国出口资料,比较完整标本、切片、摆件和首饰的归类路径,并协调十位HS、CIQ、规范申报、税费、海外单证、进口申报、查验和国内运输。
正式商品归类、化石保护层级认定、来源国出口许可、临时进境核查登记、海关估价及最终审核由相应主管部门依法实施。具有特殊科研价值、大型或集中分布、模式标本等情形,应另行核实自然资源主管部门意见。
- 照片与商品状态预审
- 合法来源资料核对
- HS与税费判断协助
- 海外单证预审
- 进口申报与查验协调
- 港口及国内物流衔接
常见问题
Q01
菊石化石可以进口中国吗?
从境外合法取得、来源和出口符合相关国家规定,并能按真实商品状态向中国海关申报的菊石,可以依法办理进境手续。完整标本、切片、摆件、首饰和仿制品应分别判断。
Q02
国外购买菊石进中国需要自然资源部门批准吗?
普通永久进境不能机械写成统一需要自然资源部门进口许可证。《古生物化石保护条例》第三十二条规定,境内单位或个人从境外取得的古生物化石进境,应向海关申报并按海关规定办理进境手续;特殊标本或其他监管情形仍需具体核实。
Q03
菊石化石HS编码是多少?
真实、仍具有古生物学收藏意义的菊石标本应优先从97052200方向核验,海关官方系统下设9705220020“灭绝动物化石”。最终仍需确认商品具备9705收藏品属性;切片、摆件和首饰不能直接套用。
Q04
为什么菊石要先核97052200而不是97052900?
菊石属于灭绝古生物,97052200明确列名“灭绝或濒危物种及其部分”,而97052900属于“其他有动、植、矿物学意义的收藏品”。符合9705收藏品前提的菊石应先分析前者,不能机械使用“其他”号列。
Q05
切开的菊石还能按化石标本进口吗?
不能一概而论。切开不自动失去化石身份,也不保证继续属于9705;应结合切割抛光程度、是否仍具收藏属性、规格化程度、用途和商业呈现判断。
Q06
菊石做成吊坠以后还是97052200吗?
不应直接沿用。钻孔、镶嵌并形成可佩戴商品后,需要重新核对珠宝玉石制品、首饰及第71章等路径,税费和消费税也随最终编码重新判断。
Q07
进口菊石需要CITES证书吗?
不能仅因97052200名称含“灭绝或濒危”就判断需要。菊石化石不因税则名称自动触发CITES;如组合商品含受保护现生物种材料,则按具体物种和材质另行核对。
Q08
国外供应商需要提供化石合法来源证明吗?
建议在发货前准备并留存。商业发票本身不足以说明合法采集和出口,应结合取得来源、产地、产品照片、交易记录及来源国法律要求的出口许可或证明形成完整证据链。
Q09
临时到中国展览的菊石怎么办手续?
临时进境与永久购买不同。境外古生物化石临时进境应由海关加封,境内有关单位或个人自办结进境海关手续之日起5日内申请自然资源主管部门核查登记,复出境前还需按规定核查。
官方参考信息
法规、税则和税率核对时间:2026年9月24日。97052200、97052900及其相关十位子目的商品名称、最惠国税率、进口增值税和消费税已通过2026税则及海关官方税率系统复核;未检索到可直接覆盖所有商业菊石状态的公开中国海关具体归类决定。CIQ、监管条件、规范申报要素及加工制品归类应按实货和申报时中国国际贸易单一窗口参数确认。原产国对化石采集和出口的限制必须按真实项目另行核实。
准备进口菊石?先发照片和来源资料
提供完整商品照片、尺寸数量、是否切割抛光或镶嵌、修复情况、产地和取得来源、来源国出口文件、供应商报价及最终用途,可先判断古生物化石、收藏品、摆件或首饰路径,并梳理HS、税费和进口资料。